云计算产业链全景深度解析

DeepSeek降本加速AI平权进程,带动下游AI应用侧百花齐放,同时推动云算力需求持续增长。
云计算作为大模型运行的底层算力支撑,凭借显著的入口效应正逐步成为市场上的硬通货和核心资源。
目前,阿里云、华为云、腾讯云、百度智能云等多家主流云厂商都已接入DeepSeek。在算力平权趋势下,云厂商和边缘算力供应商的算力价值正在重估,云厂商将迎来加速变革机遇。
在之前的文章的我们梳理过DeepSeek产业链全解析,AI核心应用解析,算力租赁解析,国产算力数据中心核心赛道,数据要素产业链等。
本文将对云计算产业链进行全面解析。
 

01 

云计算概览


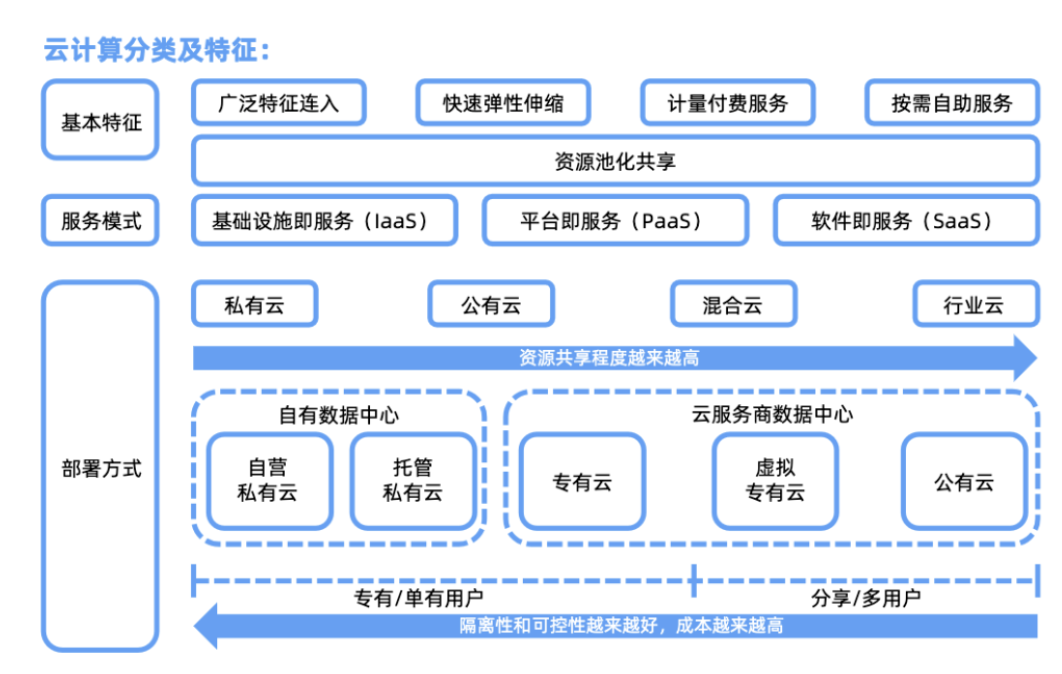
云计算通过互联网将各种资源作为服务提供给用户,通过分布在大量分布式计算机上的计算资源,而非本地计算机或远程服务器,利用虚拟化、负载均衡等技术,将资源集中起来,并由软件实现自动管理。
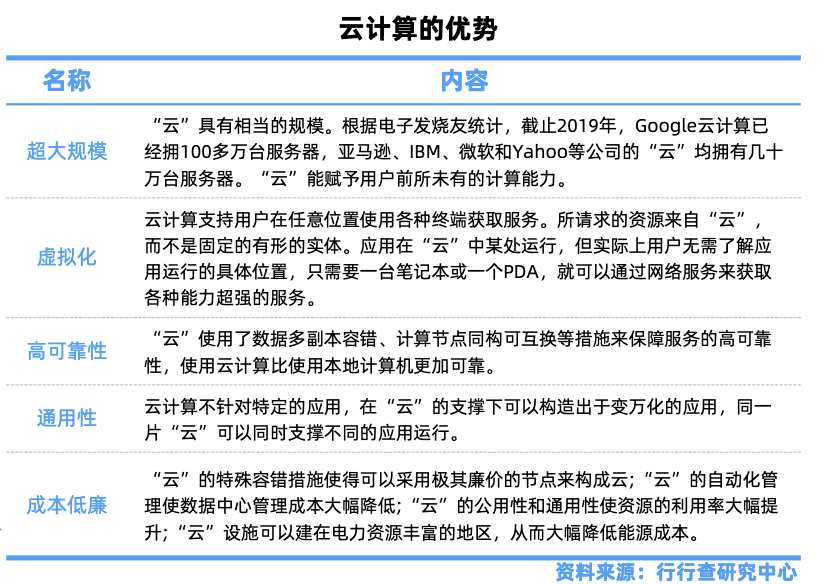
应用云计算技术后,终端用户无须再投入资源购置独立一整套软硬件设施,而转由服务商提供。
云计算服务厂商可以提供多种类型的套餐来满足不同的需求,支付的周期可以按照年、月进行付费。按照使用量支付服务费用,来避免一次性研制投入过大而利用率不高的情况。
云计算产业链全景深度解析

02

云计算产业链
云计算行业产业链上游提供服务器、路由器、交换机等硬件设备,以及芯片等核心组件,为整个产业链提供基础支撑。
中游参与者主要包括IDC厂商和云服务提供商。IDC厂商提供基础的机房、设备、水电等资源,为云服务提供商搭建数据中心提供条件;云服务提供商提供IaaS、PaaS、SaaS等各种云服务,满足不同类别客户的需求。
下游是云计算终端客户包括互联网、金融、政府等各大行业以及个人用户。通过云服务提供商获取弹性计算、网络、存储、应用等服务,满足业务需求和发展需求。

03

云计算三种服务模式

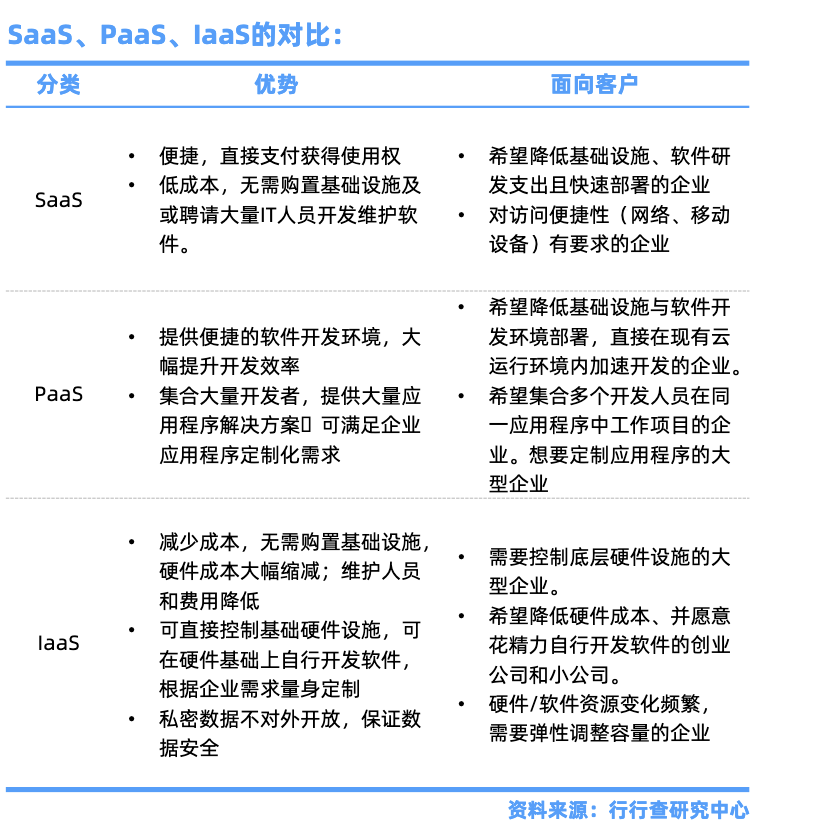
云计算通常提供三种服务模式:基础设施即服务(IaaS)、平台即服务(PaaS)、软件即服务(SaaS)。
三层服务模式各自具有独特的特点和应用场景。
通过三层服务模式的结合,云计算为企业提供灵活、高效和可扩展的IT服务。
根据Gartner数据,2016-2024年,SaaS复合增速25.9%,PaaS复合增速最高,达到了49.2%,IaaS复合增速28%位列第二。
从绝对规模而言,SaaS体量最大,2024年为2440亿美元;PaaS和IaaS规模相似,分别为1760亿美元与1820亿美元。
云计算产业链全景深度解析

软件即服务(SaaS)

SaaS是通过互联网提供软件应用服务的模式。
用户无需在本地安装软件,只需通过网络访问服务提供商的服务器,即可使用所需的应用软件。
SaaS的特点:
1. 按需付费:用户根据使用的软件功能、数据存储容量、使用时间长短等因素支付费用。
2.易用性:用户无需关注软件的安装、配置、升级和维护等问题,服务提供商负责这些工作。
3.多租户架构:SaaS服务提供商通常在一个实例上运行多个用户的应用,实现资源的共享和高效利用。
全球SaaS市场较为分散,海外头部企业包括微软、Salesforce、Adobe、甲骨文、SAP等占据主要市场份额。
国内SaaS市场竞争格局多元化,主要形成了三大阵营:包括创业公司、互联网巨头和进行云转型的传统软件公司。
其中,创业公司、传统软件公司更多参与相对细分的行业市场;互联网巨头厂商更多从即时通信和传媒娱乐等新兴网络业态入手发展云端业务。
SaaS应用覆盖包括从办公自动化、客户关系管理(CRM)、企业资源规划(ERP)到项目管理和协作工具(OA)等各个领域。
当前垂类SaaS借助AI实现更多能力,而通用SaaS和大模型厂商借助垂类SaaS补全生态;企服SaaS有望迎来远超远程办公时期发展机遇,AI应用和代理将为企服SaaS打开广阔市场空间。
SaaS应用环节代表厂商包括办公自动化领域(钉钉、金山办公、合合信息、福昕软件等)、客户关系管理CRM领域(光云科技、纷享销客等);企业资源规划ERP领域(用友网络、金蝶、鼎捷数智、汉得信息、能科科技、赛意信息、中国软件国际等);项目管理和协作工具领域(钉钉、明源云等);医疗(润达医疗、讯飞医疗)等;客服(梦网科技、彩讯股份)等;浪潮软件、宝信软件、远光软件、广联达、普元信息、软通动力、有赞、微盟、联易融等厂商在SaaS各细分赛道都有布局。此外还包括金融、法律、医疗、本地生活等各大应用领域。
云计算产业链全景深度解析

平台即服务(PaaS)


PaaS是提供应用开发、测试、部署和管理环境的平台服务。
在PaaS服务模式中,用户在云服务商提供的平台上开发、部署和管理应用程序,无需管理底层的硬件和操作系统。
PaaS模式的核心环节包括数据库、应用开发、应用部署、基础框架和中间件等。
PaaS的特点:
1.开发环境:PaaS提供丰富的开发工具和框架,支持多种编程语言和数据库。
2.弹性扩展:用户可以根据应用程序的需求动态调整资源,实现资源的灵活扩展。
3.运维管理:PaaS服务提供商负责平台的运维管理,包括负载均衡、故障恢复、安全监控等。
应用场景方面,PaaS主要适用于需要快速开发和部署应用程序的场景,如移动应用、物联网应用、大数据分析等。
PaaS主要参与厂商中,根据IDC发布的《中国混合云市场份额,2023:持续在政企行业增长》报告,阿里云在中国混合云PaaS及服务市场份额排名第一。
阿里云提供大数据处理服务、数据库服务包括关系型数据库、NoSQL数据库等,中间件服务等;此外,阿里云基于百炼专属版平台,为中国科学院地球化学研究所提供了大模型训练、推理和应用的支持,共同发布了国际首个“月球专业大模型”;交通银行“一云多芯”的云平台采用了阿里云的飞天企业版,实现了异构算力池化、推理场景性能优化等智算升级;
根据IDC,腾讯云在PaaS领域的市场份额稳居国内第二。腾讯云通过开放平台,为开发者提供丰富的API和SDK,支持多种开发语言和框架;例如,阿布扎比文旅局牵手腾讯云,利用数智人技术打造了数字虚拟形象“哈利法”;此外腾讯云为众多企业提供了微服务框架的支持,
华为云、天翼云、金山云、用友网络、优刻得、宇信科技、梦网科技、国投智能、国大科创、神州泰岳等也PaaS领域主要布局厂商。
云计算产业链全景深度解析

基础设施即服务(IaaS)


云计算厂商在IaaS层面,向个人和组织提供虚拟化的计算资源,涵盖虚拟机、存储空间、网络连接以及操作系统等核心组件。
用户无需自行购置和维护庞大的计算机基础设施,如服务器、存储设备、网络设备等,就可以选择从云服务商那里租用这些资源。
通过网络,用户可以便捷地访问到租用的计算资源,并可以根据自己的需求部署和运行各种应用程序。这种灵活高效的服务模式,极大地降低了用户的IT成本和运维复杂度。
IaaS的特点:
1.虚拟化技术:IaaS利用虚拟化技术将物理硬件资源抽象成虚拟资源,实现资源的共享和高效利用。
2.自助服务:用户可以通过自助服务门户选择所需的资源,实现资源的快速获取和配置。
3.按需付费:用户根据使用的资源量(如CPU、内存、存储、带宽等)支付费用。

应用场景方面,IaaS主要应用于各种需要灵活扩展和高效利用基础设施的场景,如网站托管、大数据分析、高性能计算等。

根据IDC发布的《中国公有云服务市场(2024上半年)跟踪》报告,2024年上半年中国公有云IaaS市场,阿里云、天翼云、移动云、华为云、腾讯云占据市场份额前五名。

04

云计算部署模型


云计算的部署模型通常包括公有云、私有云和混合云。
公有云:是由第三方云服务提供商运营提供服务的云计算环境。用户可以通过互联网访问这些服务,按需付费,无需自己建设和维护基础设施。公有云的优势在于成本低、灵活性高、可扩展性强。
以DeepSeek模型部署为例,企业用户通常先在公有云上测试DeepSeek模型,然后再考虑私有云部署等其他形式。
公有云资源一般由第三方云服务商管理和提供,并通过互联网向多个客户开放。阿里云、腾讯云、百度云、天翼云、金山云等厂商引领公有云发展;浪潮信息、优刻得、神州数码等厂商均有所布局。
私有云:是为企业或组织内部使用的云计算环境,资源为单个组织或企业专有,通常部署在企业内部数据中心或专用的第三方托管设施中。私有云能够提供更高的安全性和隐私保护,因为数据和服务都存储在企业的内部网络中。
国内厂商包括新华三、深信服、浪潮信息、太极股份、青云科技、优刻得、光环新网、中科曙光等在私有云市场都具有一定的竞争力,此外,阿里云、腾讯云、京东云等均提供私有云服务。
混合云:结合了公有云和私有云的特点,企业根据自身需求,选择在不同类型的云之间迁移数据和应用程序。国内混合云市场众多优秀的厂商包括青云科技、新华三、优刻得、光环新网、中科曙光等;阿里云、腾讯云、天翼云、移动云等厂商均有布局。此外,在政务云领域,太极股份、深桑达等厂商也有广泛布局,例如,太极股份以“云+数+应用”行业数字化服务体系为牵引,聚焦企业级客户“云平建管运”。

05

云计算市场格局


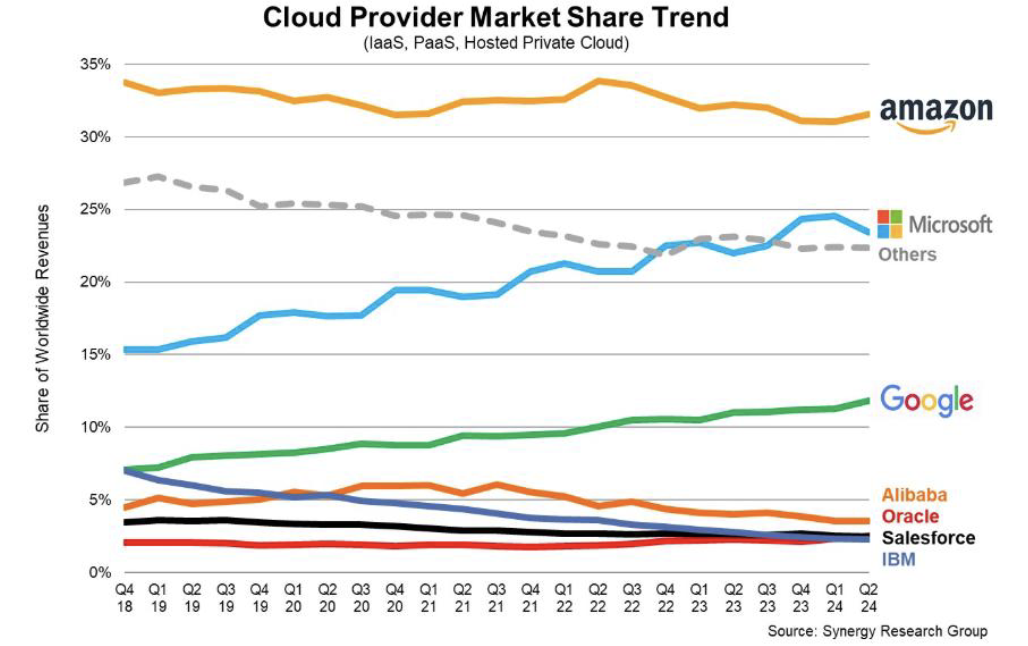
全球云计算市场主要由少数几家领先的云服务提供商主导,包括美国的AmazonWebServices(AWS)、MicrosoftAzure和GoogleCloud,以及中国的阿里云、腾讯云和华为云等。
海外方面,2006年,亚马逊推出了EC2和S3两项云计算服务;2008年,谷歌发布了GoogleAppEngine服务,这是一个基于云计算的互联网应用服务平台;2010年,微软发布了软的云基础设施服务平台Azure平台;2011年,苹果推出的iCloud服务,对移动云存储时代的到来具有重要意义;2016年,甲骨文发布了基于IaaS、PaaS和SaaS的不同层次云计算服务。
国内方面,阿里巴巴是国内最早开始布局云计算的公司,2009年阿里云成立,并一直保持中国云计算市场份额第一的位置。
2010年-2015年,国内云计算市场开始快速发展,这一时期腾讯云、华为云、百度云等国内云厂商相继成立,包括中国电信等在内分别发布了各自的云计算服务,市场竞争逐渐激烈。
2015年-至今,阿里云市场份额持续稳居第一。华为云、腾讯云、天翼云、移动云、联通云、百成为市场中的重要力量。浪潮云、紫光云、京东云、金山云、青云科技、火山引擎、金蝶云、九州云、光环新网等一众厂商市场份额也持续增长。
2018-2024 年全球云计算企业市场份额:
云计算产业链全景深度解析资料来源:Synergy research
近期阿里云百炼平台全面上线了六款全尺寸DeepSeek模型,包括最新的DeepSeek-V3、DeepSeek-R1以及多个蒸馏版模型,同时提供了免费tokens,极大地降低了用户入门的经济门槛。
阿里云作为中国领先的云计算服务提供商,与多家厂商建立了合作关系。例如,在数据中心与基础设施领域,数据港为阿里云提供定制化数据中心服务;万国数据是国内领先的第三方IDC服务商与阿里云保持合作;光环新网运营阿里云北京区域部分数据中心,提供混合云托管服务;还包括杭钢、弘信电子等也有相关合作;在服务器与硬件领域,浪潮与阿里云在服务器定制化开发方面合作;中科曙光为阿里云提供液冷服务器技术;新华三提供阿里云混合云架构的硬件支持。博彦科技、云赛智联、软通动力、绿盟科技、润建股份、浙大网新、中科金财等众多厂商与阿里云有所合作。
近期,腾讯云实现了DeepSeek-R1大模型在其平台上的“一键部署”,开发者仅需3分钟就能接入调用这一先进的大模型,极大地加速了AI应用的开发和部署进程。在应用场景的拓展与落地方面,腾讯宣布微信搜一搜在调用混元大模型丰富AI搜索的同时,正式灰度测试接入DeepSeek。

除了微信搜一搜,腾讯云AI代码助手、腾讯元宝等多个腾讯产品也正在探索接入DeepSeek。公开资料显示,包括浪潮信息、紫光股份、中科曙光、数据港、英维克、锐捷网络、科华数据、弘信电子、首都在线等众多厂商和腾讯云都进行相关合作。

从全球整体市场格局来看,云计算已形成了由国内外主要云服务厂商引领的竞争格局。从企业发展的视角,无论是亚马逊、微软、谷歌还是阿里巴巴和腾讯,都为客户提供一揽子解决方案。近年来众多厂商也在加速入局。伴随着生成式AI的崛起、边缘计算的发展以及企业对数字化转型的需求增加,云计算行业将迎来更加广阔的发展前景。


分享到: 文章二维码
© 版权声明

暂无评论

您必须登录才能参与评论!
暂无评论...