虚拟数字人行业以计算机图形学、人工智能、语音合成等技术为核心,创造并运营数字化虚拟角色,覆盖了从形象设计、建模驱动到智能交互的全链条服务,核心产品包括虚拟偶像、数字员工、虚拟主播等数字人形态。近年来,政策支持为行业健康发展提供了制度保障,新技术推动虚拟数字人实现智能交互,大模型与多模态能力的突破显著降低了数字人的制作门槛和交互延迟,元宇宙概念加速了虚拟员工、电商主播等应用落地。随着技术标准化与跨界融合进程加快,虚拟数字人市场正从娱乐领域,向教育、金融等行业全面渗透。
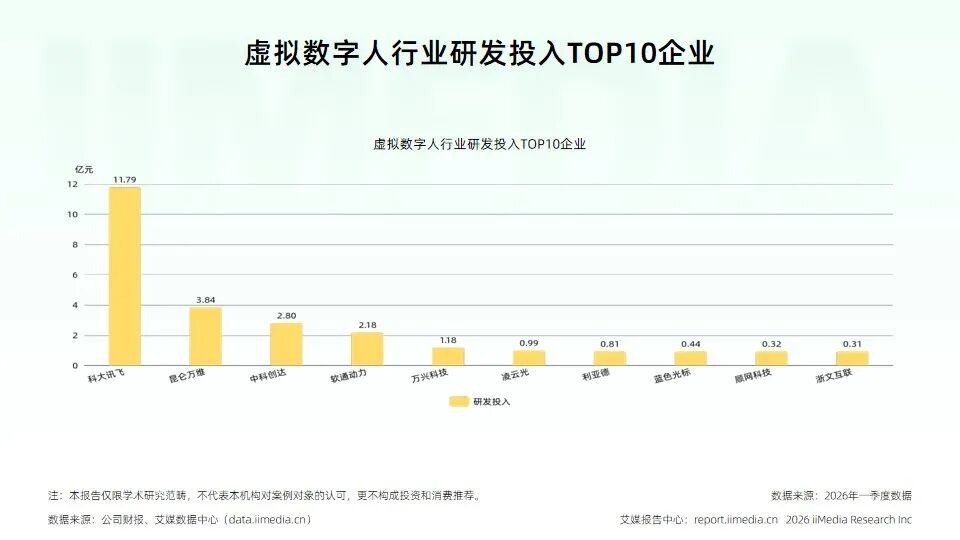
全球新经济产业第三方数据挖掘和分析机构iiMedia Research(艾媒咨询)发布的《2026-2027年中国虚拟数字人产业发展与消费行为洞察报告》显示,2025年中国虚拟数字人带动市场规模达到6402.7亿元,预计2030年有望达到10468.6亿元,高拟真度、强交互性的产品贴合当下商业服务与内容创作需求,产业仍保持强劲增长态势,数字人技术对关联产业的辐射带动效应持续增强;2025年中国虚拟数字人核心市场规模达到480.6亿元,预计到2030年有望达到935.6亿元,数字人产业正从技术验证阶段加速迈向规模化应用时代。
消费者需求洞察显示,当前AI数字人的应用正从营销和客服等前端场景加速向政务、教育、金融等更广泛的公共服务与商业领域渗透,且以小型和微型企业为主,说明数字人工具正从“奢侈品”走向“消费品”。企业采购逻辑偏向务实,优先保障产品落地安全与实际使用效果,关注使用体验、数据安全、产品基础运行表现与上手难度,相比于品牌名气、售后等外部因素,更看重产品本身的安全稳定与落地实用性。同时,国内企业落地AI数字人时普遍面临多重技术适配痛点,分布在前期硬件基础、中期部署兼容、后期运维迭代全流程,增加了企业的使用成本,技术适配门槛是行业普及的阻碍因素,当前AI数字人产品轻量化、一体化、易运维的成熟度仍有较大的提升空间。
重点企业布局方面,万兴科技借力“天幕”多媒体大模型将AI能力嵌入创意软件,探索内容生成闭环;科大讯飞依托语音技术优势,主推高交互性数字人导览并参与国际标准制定;云从科技则侧重人机协同操作系统,将数字人作为AI-agent的重要入口。三家企业路径各异,但共同点在于均试图将数字人升级为智能助手,其战略调整反映了行业对有用性和场景纵深的共识。
展望未来,中国虚拟数字人行业的发展方向将受多重因素综合影响。技术层面,5G、AR与多模态大模型的持续融合,有望进一步提升数字人的交互实时性与场景适应能力;政策层面,行业标准的陆续出台和数据安全相关法规的落地执行,可能对市场竞争格局产生结构性影响。在应用层面,医疗辅助、政务咨询、情感陪伴等垂直场景仍处于早期探索阶段,其商业可行性与规模化路径尚需经过市场检验。与此同时,行业内部存在的同质化竞争、版权确权、数据隐私保护及人机伦理边界等问题,仍需在后续发展中得到持续关注与制度性回应。整体而言,中国虚拟数字人行业正从基础交互能力向复杂任务处理能力演进,实际落地成效及长期产业价值仍需通过具体应用场景中的成本效益表现与用户接受度的长期跟踪来进行验
《2026-2027年中国虚拟数字人产业发展与消费行为洞察报告》,戳下方小程序直达报告页面👇
本报告涉及企业/品牌/案例
万兴科技、科大讯飞、云从科技
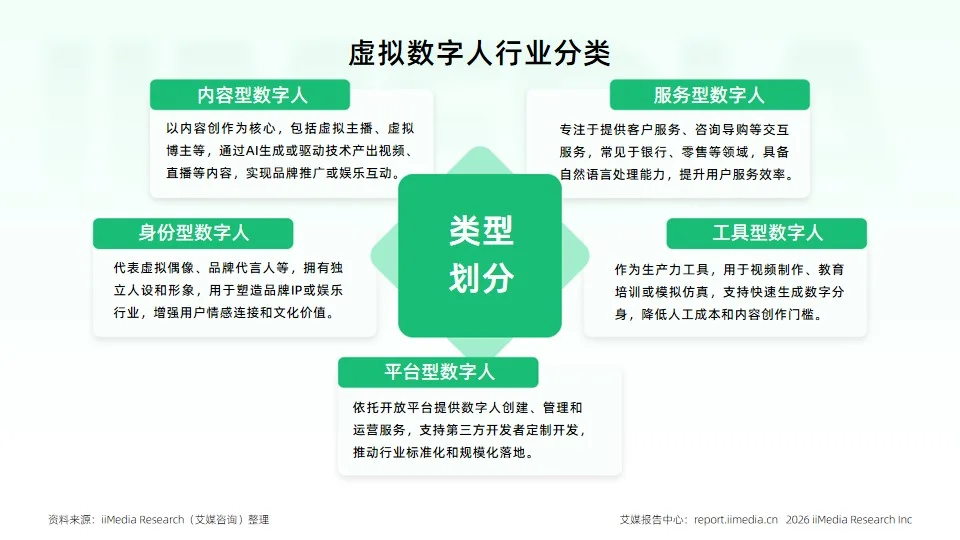
虚拟数字人行业分类
中国虚拟数字人市场相关规模数据
iiMedia Research(艾媒咨询)数据显示,2025年中国虚拟数字人核心市场规模达到480.6亿元,预计到2030年有望达到935.6亿元。艾媒咨询分析师认为,数字人产业正从技术验证阶段加速迈向规模化应用时代,未来产业需进一步突破情感计算、实时渲染等技术瓶颈,并在数字资产权属、伦理规范等层面完善规则,才能支撑其从规模扩张向高质量生态构建的跃迁。
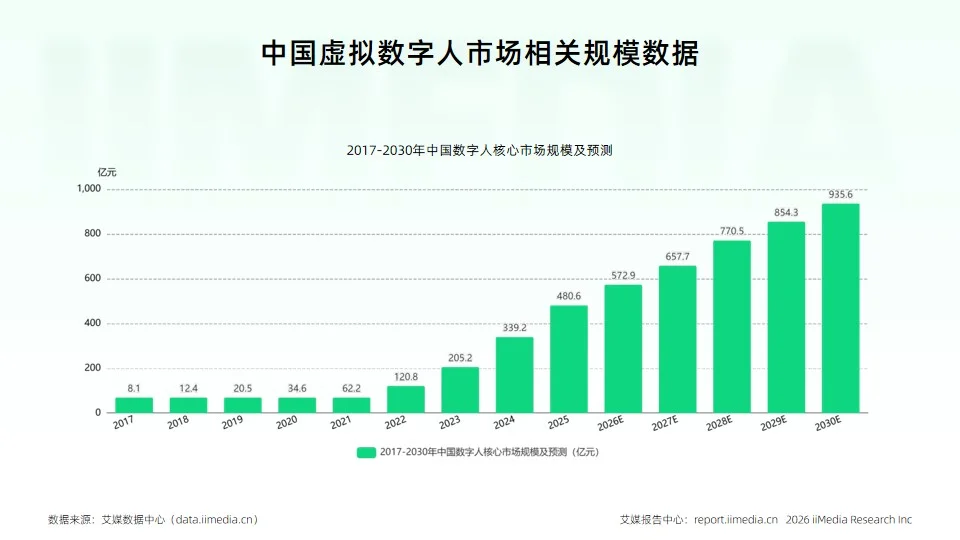
虚拟数字人板块上市公司区域分布
监测数据显示,虚拟数字人板块上市公司分布情况为:华北地区(公司数量16家,占比57.14%,总市值3270.57亿元,占比64.40%)、华东地区(公司数量7家,占比25.00%,总市值1527.66亿元,占比30.08%)、华南地区(公司数量5家,占比17.86%,总市值280.63亿元,占比5.52%)。艾媒咨询分析师认为,华北地区凭借政策与资本优势主导该板块,产业集聚效应强,华东和华南紧随其后,未覆盖东北、华中、西南、西北等区域,分布极不均衡,显示技术密集型产业向经济发达区域集中。华北高市值占比与其企业规模大、质量优相关;华东和华南虽公司数量少但市值相对较高,体现区域经济发达水平对高端数字产业的支撑作用。
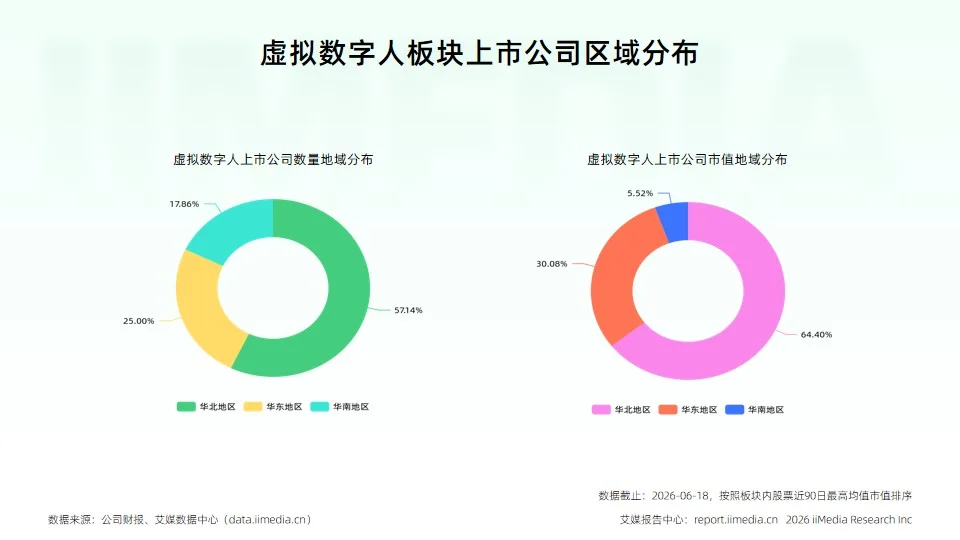
虚拟数字人行业利润TOP10企业
监测数据显示,虚拟数字人板块利润前三名企业依次为:凌云光(2.28亿元)、遥望科技(2.22亿元)、蓝色光标(1.31亿元)。艾媒咨询分析师认为,头部企业利润集中度较高,前三名企业贡献TOP10中超半数利润,行业整体盈利水平偏低且分化显著。利润分布反映该行业处于早期竞争阶段。盈利模式上,头部企业多依托技术或内容服务变现,多数企业利润微薄,显示商业模式成熟度不足,盈利质量有待提升。
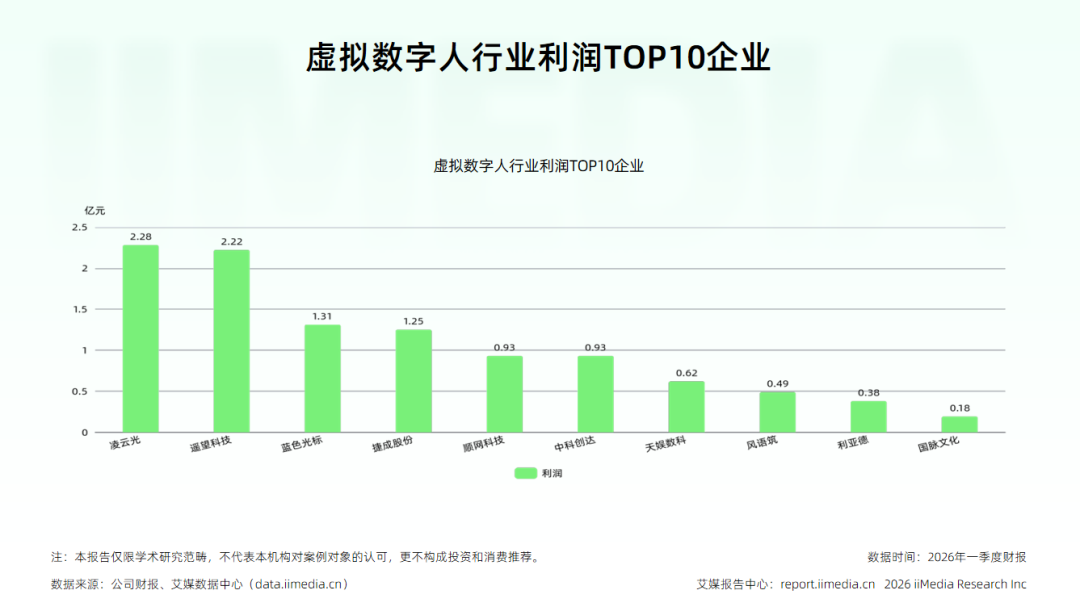
虚拟数字人行业研发投入TOP10企业
监测数据显示,虚拟数字人板块研发投入前三名企业依次为:科大讯飞(11.79亿元)、昆仑万维(3.84亿元)、中科创达(2.80亿元)。艾媒咨询分析师认为,科大讯飞领跑,技术布局优势显著;昆仑万维、中科创达、软通动力构成第二梯队,具备稳定的技术研发实力。头部企业深耕AI语音、数字人底层算法等核心技术,中小企业研发预算有限,技术迭代与产品落地速度或相对滞后,也反映出虚拟数字人赛道技术壁垒高、资金门槛大的行业特征。研发投入与企业发展阶段相关,科大讯飞等成熟期企业投入规模较大,多数企业的研发投入则体现成长期的战略布局。
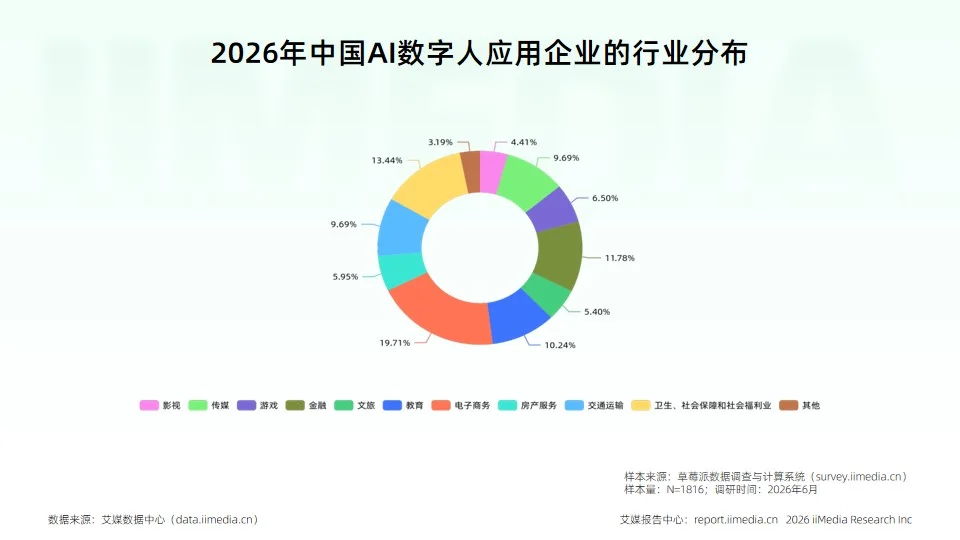
2026年中国AI数字人应用企业的行业分布
数据显示,2026年中国AI数字人应用企业中,电子商务占比最高,为19.71%;其次是卫生、社会保障和社会福利业,占比13.44%。艾媒咨询分析师认为,2026年中国AI数字人应用企业主要集中在电子商务、卫生、社会保障和社会福利业等,占比均超过10%。当前AI数字人的应用正从营销和客服等前端场景,加速向政务、教育、金融等更广泛的公共服务与商业领域渗透,展现出从“降本增效工具”向“行业数字化基础设施”演进的趋势。
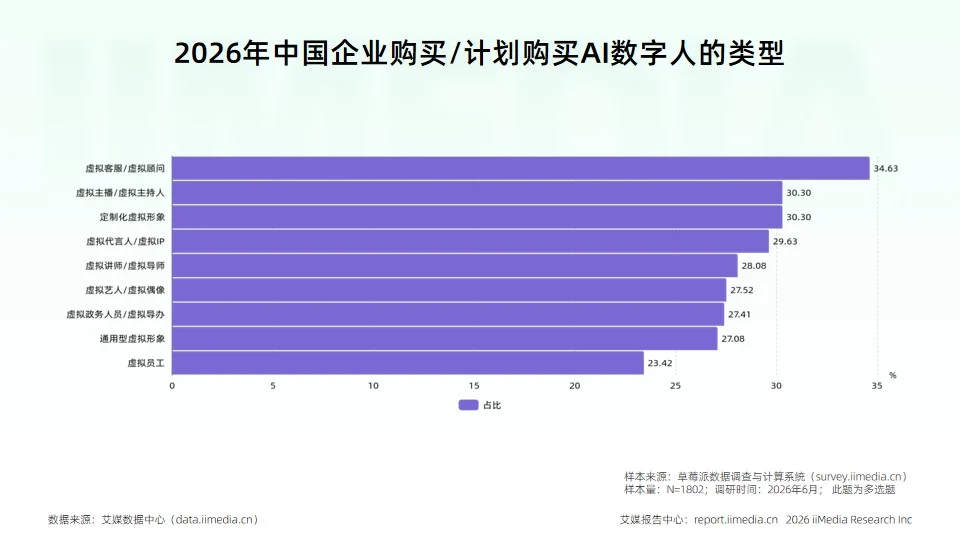
2026年中国企业购买/计划购买AI数字人的类型
数据显示,2026年中国企业购买/计划购买的AI数字人类型中,虚拟客服/虚拟顾问占比最高,为34.63%;其次是虚拟主播/虚拟主持人和定制化虚拟形象,占比均为30.30%。艾媒咨询分析师认为,企业需求集中在客服、直播营销这类能直接降本、带来流量转化的场景,品牌定制IP需求也较为旺盛,培训、文娱、政务类数字人需求平稳,而能完整替代岗位的虚拟员工因落地门槛高,企业采购意愿最弱,反映出当下企业落地AI数字人更偏向标准化单一业务场景,暂未大规模推进全岗位数字化替代。
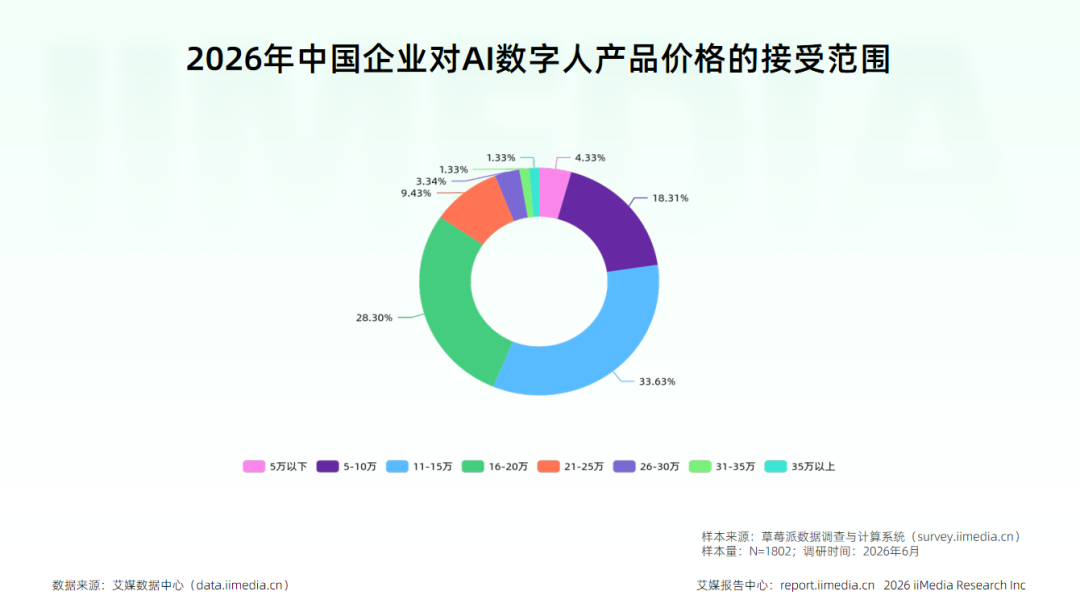
2026年中国企业对AI数字人产品价格的接受范围
数据显示,中国企业对AI数字人产品价格接受范围中,占比最高的是11-15万,达到33.63%;其次是16-20万,占比为28.30%。艾媒咨询分析师认为,企业对AI数字人产品的价格敏感度较高,更倾向于性价比较高的产品,优先选择成本适中、功能完整的中端AI数字人产品,不愿过度压缩预算选低配,也极少投入高额资金做高端定制。整体来看,企业对AI数字人产品的价格接受度呈现明显的阶梯分布,价格因素是影响企业采购决策的重要因素。
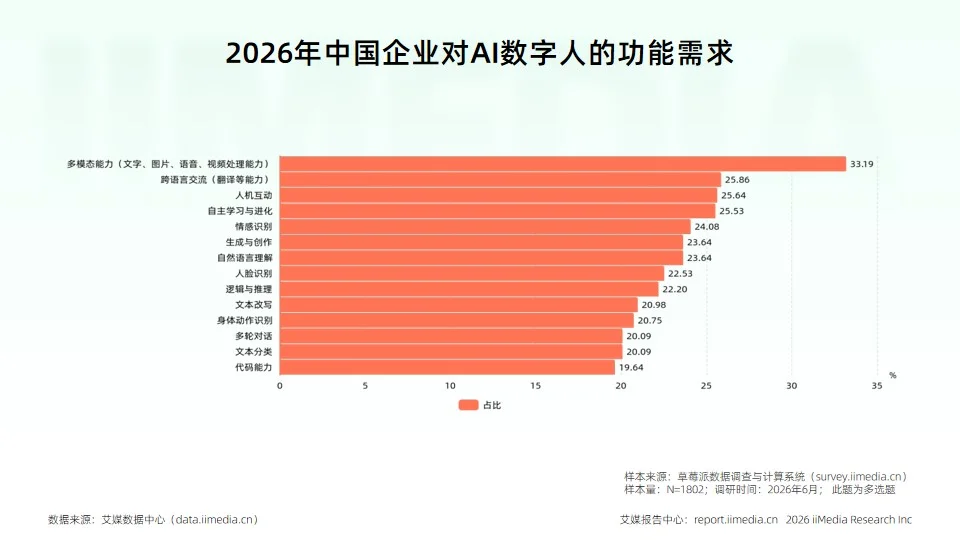
2026年中国企业对AI数字人的功能需求
数据显示,2026年中国企业对AI数字人功能需求中,多模态能力以33.19%的占比位居首位,跨语言交流(翻译等能力)占比25.86%,人机互动占比25.64%。艾媒咨询分析师认为,企业对AI数字人的多模态综合处理、交互与自主进化类基础核心能力需求最高,纯文本、代码类专业技术需求关注度偏低。供给端研发应优先强化多模态融合、自然交互与自主进化能力,匹配企业主流采购诉求。
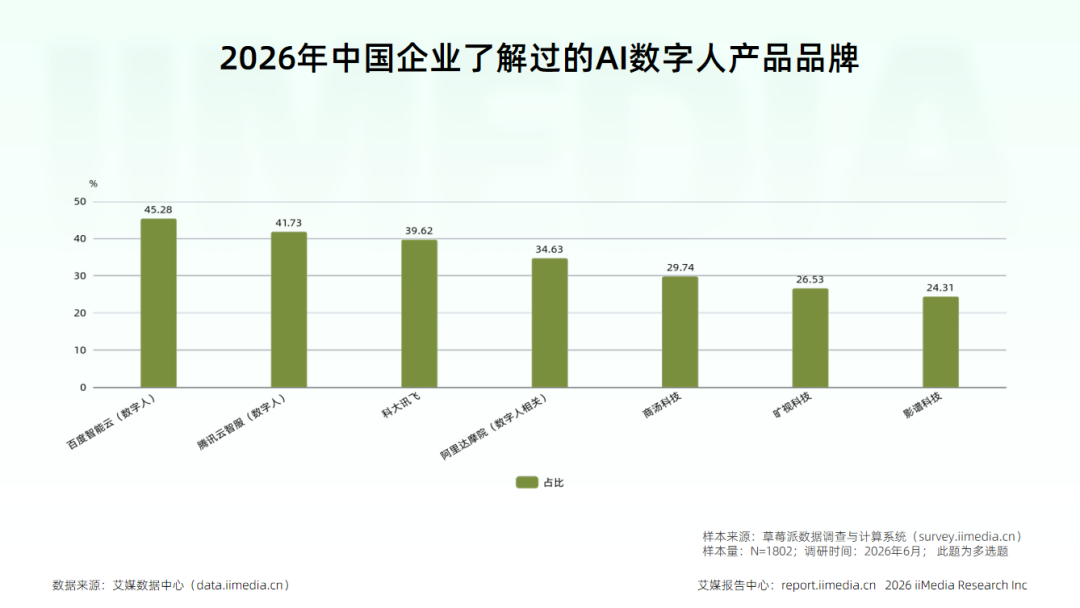
2026年中国企业了解过的AI数字人产品品牌
数据显示,在中国企业了解过的AI数字人产品品牌中,百度智能云(数字人)以45.28%的占比位居首位;其次是腾讯云智服(数字人),占比41.73%。艾媒咨询分析师认为,国内企业对AI数字人品牌的认知高度集中在百度、腾讯、讯飞,互联网大厂凭借完整云生态、多行业落地案例获得更高企业曝光;计算机视觉、影视垂直赛道厂商整体知晓度偏低。
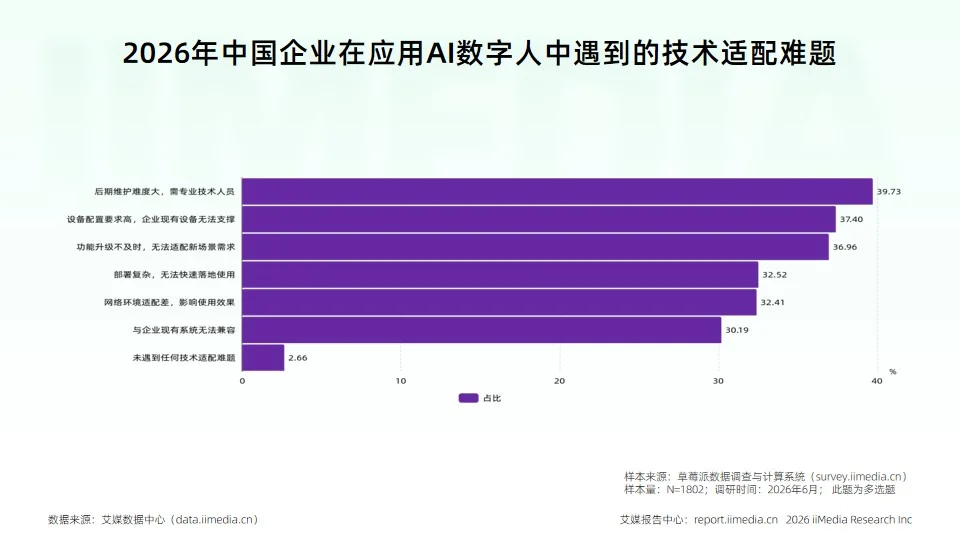
2026年中国企业在应用AI数字人中遇到的技术适配难题
数据显示,中国企业在应用AI数字人时,排名前三的技术适配难题分别为后期维护难度大(39.73%)、现有设备无法支撑高配置要求(37.40%)、功能升级不及时(36.96%)。艾媒咨询分析师认为,国内企业落地AI数字人时普遍面临多重技术适配痛点,仅2.66%的企业未遭遇相关难题。企业痛点分布在前期硬件基础、中期部署兼容、后期运维迭代全流程,增加了企业的使用成本,技术适配门槛是行业普及的阻碍因素,当前AI数字人产品轻量化、一体化、易运维的成熟度仍有较大的提升空间。
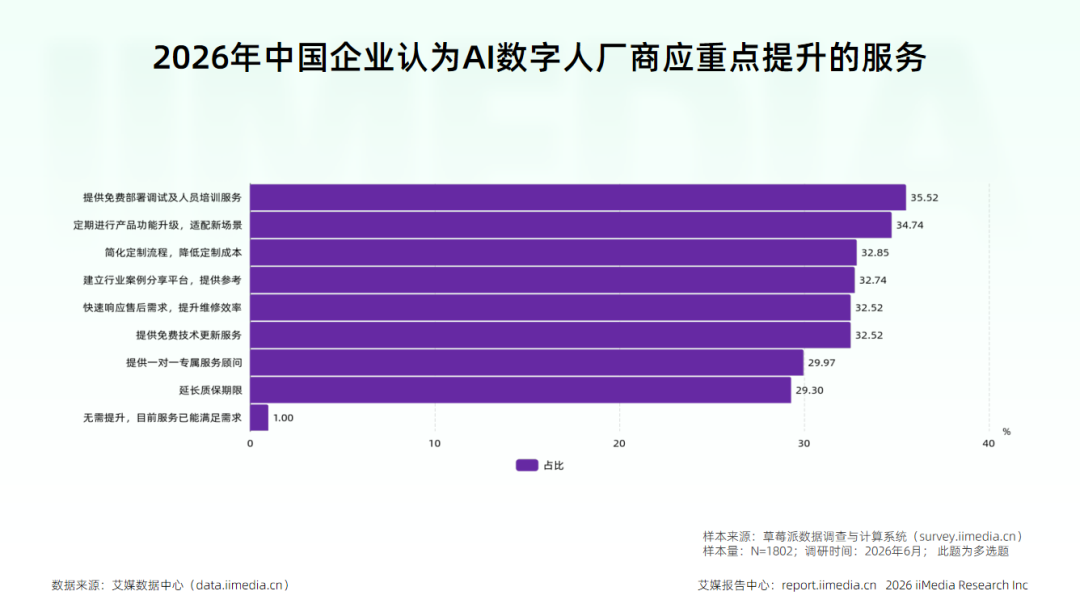
2026年中国企业认为AI数字人厂商应重点提升的服务
数据显示,中国企业认为AI数字人厂商应重点提升的服务中,占比最高的三项分别是:提供免费部署调试及人员培训服务(35.52%)、定期进行产品功能升级(34.74%)、简化定制流程(32.85%)。艾媒咨询分析师认为,企业的核心诉求围绕降低使用门槛、持续迭代产品、完善售后技术支撑展开,优先希望厂商补齐落地培训、持续更新产品两大核心服务,同时兼顾成本优化与故障响应能力,专属客服、延长质保这类增值服务需求相对靠后,也说明企业更看重能直接解决技术适配难题的实用型服务。
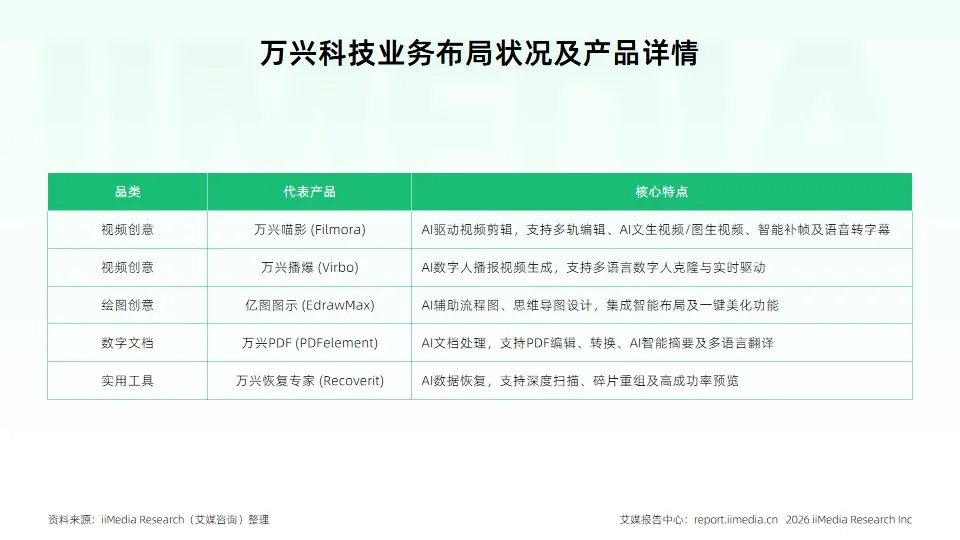
万兴科技业务布局状况及产品详情
万兴科技业务布局以数字创意为核心,覆盖视频创意、数字文档、实用工具三大领域,并拓展至绘图创意及AI应用。公司通过全球化运营,面向海内外用户提供SaaS及订阅模式产品,持续加码AI技术,如自研大模型“天幕”赋能产品,并深耕视频、文档等垂直场景,同时布局办公效率与数据安全工具,形成跨端、跨平台的协同生态。
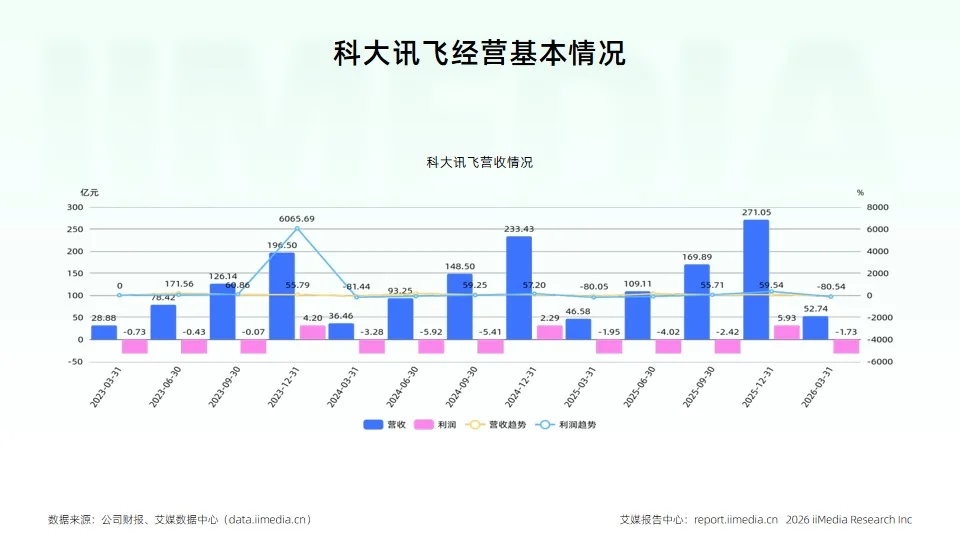
科大讯飞经营基本情况
监测数据显示,科大讯飞营收呈现显著且稳定的季度季节性特征,整体营收规模逐年稳步扩容;营收同比增速走势具备规律,历年一季度受上年四季度高基数影响同比明显下滑,二季度起基数回落,同比重回高增长区间,三、四季度增速逐步平稳收窄,增长节奏受季度业务结构与基数效应影响明显;仅2023年末、2024年末和2025年末实现正向利润,其余多数季度阶段性亏损。
2026年一季度营收回归淡季常规区间,与往年同期基本持平,亏损规模相比此前部分季度有所收窄。结合业务结构看,前两大业务贡献超半数营收,集中度较高。这降低了收入多元化,但受益于虚拟数字人行业在教育、客服等场景的渗透,核心业务具备增长潜力。行业整体处于技术迭代期,公司需加强盈利可持续性。
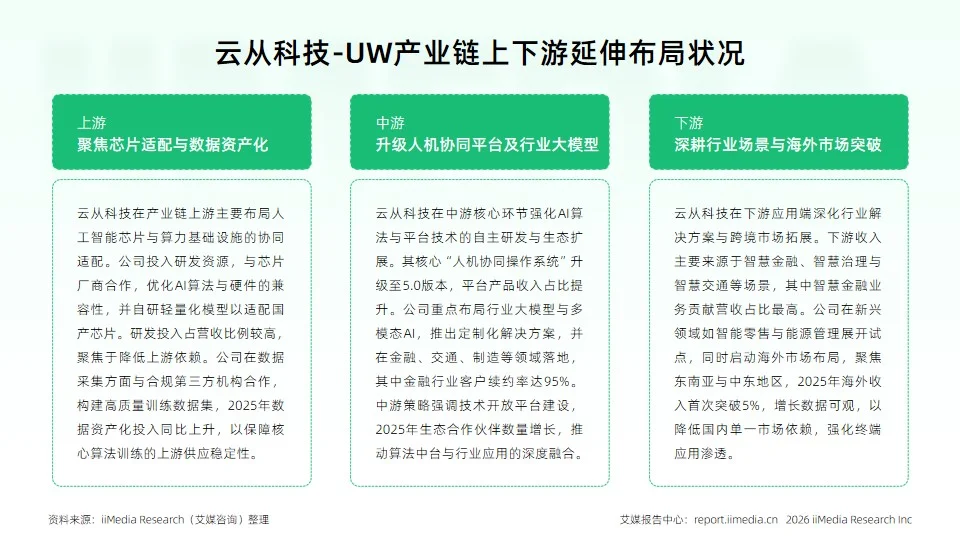
云从科技-UW产业链上下游延伸布局状况
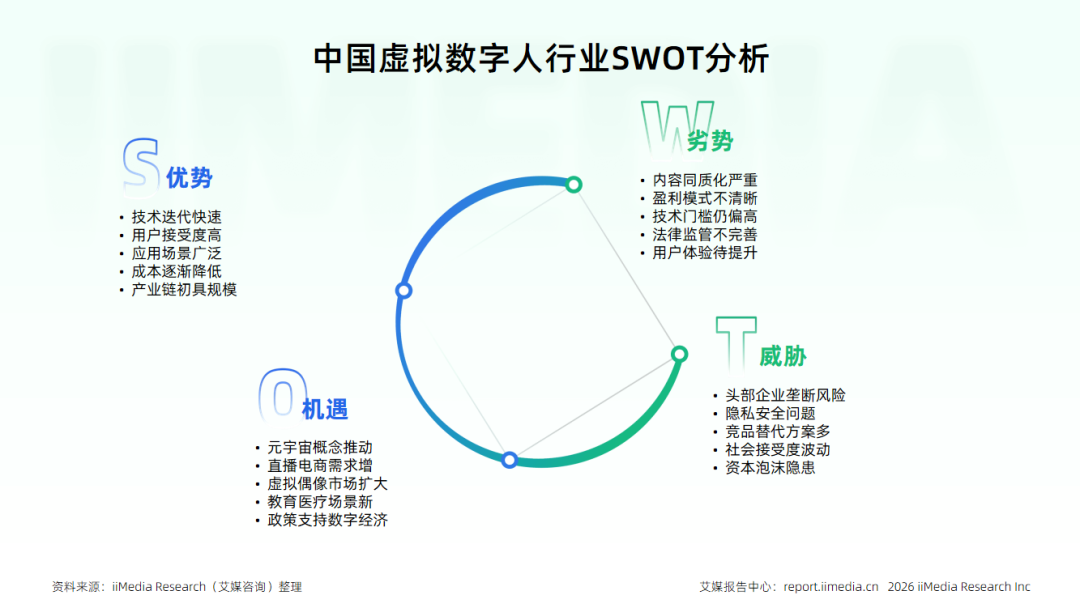
中国虚拟数字人行业SWOT分析
本文内容选自艾媒咨询发布的《艾媒咨询 | 2026-2027年中国虚拟数字人产业发展与消费行为洞察报告》,完整版报告共102页,艾媒智库会员可点击小程序或者文末阅读原文查看报告。
出品机构:艾媒咨询

相关文章