AI云计算:产业深度全解析(附DeepSeek受益核心标的)

最近,AI新秀DeepSeek以“中国速度”席卷全网,成为现象级App。截至2025年2月5日,官方发布目前日活跃用户突破4000万大关,DeepSeek全平台月活1.7亿,成为史上最快达成这一里程碑的应用。
DeepSeek的火爆激活了整个人工智能AI产业链。目前,移动、联通、电信三大运营商均全面接入DeepSeek大模型,提供专属算力方案和配套环境,助力国产大模型性能释放;华为云、腾讯云、阿里云、百度云等厂商均陆续在其云服务平台上线了DeepSeek的大模型;  昇腾、沐曦、海光信息、摩尔线程、天数智芯等AI芯片厂商也均适配DeepSeek。此外,多家算力产业链企业宣布与DeepSeek模型完成适配,DeepSeek“朋友圈”再度扩容,空前强大。

当然,DeepSeek的席卷定将推动AI应用的快速落地,这也必将导致市场整体对于云端推理算力需求大幅增加。国内头部云计算公司陆续接入DeepSeek,或将推动云服务商算力租赁及AI服务收入快速增长同时,DeepSeek开源模型低成本技术的创新,有望加速应用侧的繁荣,云计算算力需求将进一步上升。

既然DeepSeek对云计算如此利好和重要,那我们就非常有必要,好好研究弄明白。今天也是应粉丝的需求,让我们来详细梳理一下云计算。

以下将从云计算的基础知识扫描、发展由来、特征、核心技术特点、服务&部署模式分类、国内外市场情况、竞对分析,还有产业链、deepseek受益标的、未来趋势等六大维度,对云计算进行全面解析:
AI云计算:产业深度全解析(附DeepSeek受益核心标的)

一、基础知识扫盲

1、什么是云计算:

云计算(Cloud Computing)是一种通过互联网按需提供计算资源(如服务器、存储、数据库、网络、软件、分析等)的服务模式。它的核心思想是将计算能力从本地设备转移到远程数据中心,用户只需通过网络即可随时随地获取所需的资源,而无需关心底层基础设施的维护和管理。

简单理解就是:把你的软件和服务统一部署在数据中心IDC,统一管理,实现按需、可伸缩的供给。

云计算是互联网时代的产物,是对零散资源整合及优化再分配的商业化模型,其模式就是电厂集中供电模式,云计算本质上是通过“云”的方式,提供“算力”,是一种流量生意,讲求规模效应。算力,是对信息、数据进行处理和运算的能力,是一种新质生产力。算力依赖于算力资源。算力资源既包括CPU、内存、硬盘、显卡这样的硬件资源,也包括操作系统数据库、运行库、中间件、应用程序这样的软件资源。云计算,就是获取这些算力资源的一种新型方式。

AI云计算:产业深度全解析(附DeepSeek受益核心标的)

总结一下:
云计算既是一种商品,为用户提供多种形式的算力产品,可以交易。
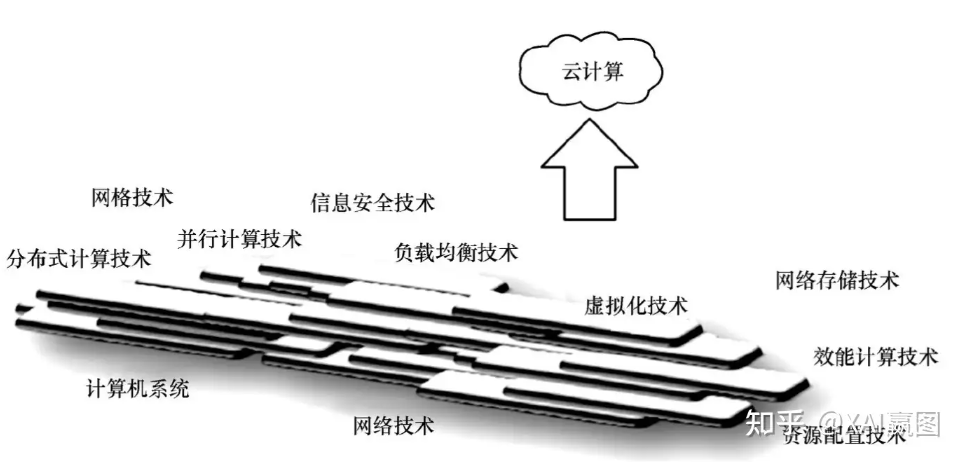
云计算也是一种技术多种技术长期演变、融合的产物,诸如分布式计算、并行计算、网络存储、分布式存储、虚拟化、裸机及容器计算、负载均衡等计算机及网络技术 实现算力资源的整合,支撑不同规模的使用需求。
云计算同时是一种理念,通过资源汇聚和虚拟整合的形式,提供泛在高效服务。

AI云计算:产业深度全解析(附DeepSeek受益核心标的)


2、云计算的由来:

分布式计算(Distributed Computing,)、并行处理(Parallel Computing,其本质就是让多台PC协同计算来实现只有大型主机、小型主机可以完成的任务)、网格计算(Grid Computing)发展来的,是一种新兴的商业计算模型。发展重要时间轴如下:
 
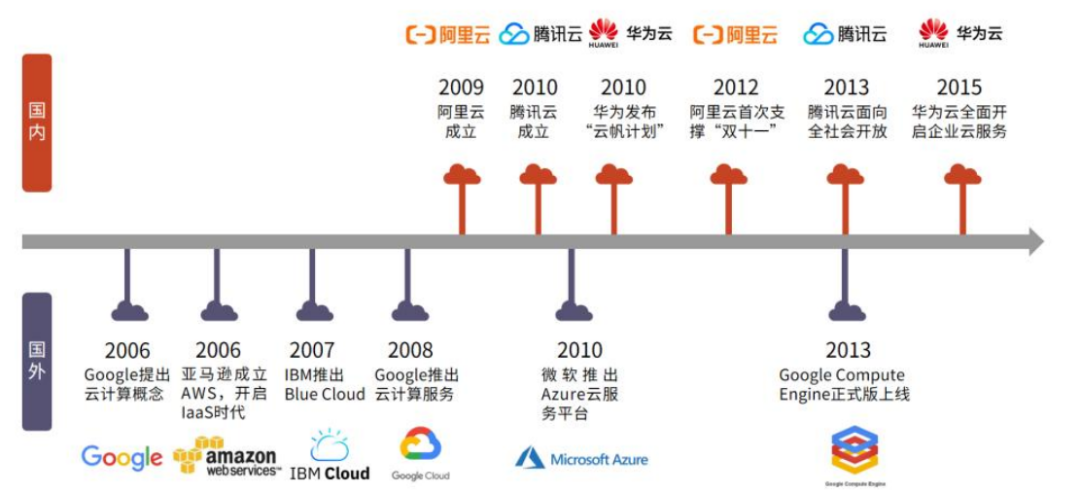
下图:全球各大云服务商推出“云计算” 服务时间轴(来自光大证劵)

AI云计算:产业深度全解析(附DeepSeek受益核心标的)

1960年代:分时系统概念萌芽(如MIT的CTSS)。
1990年代:网格计算与效用计算提出。1999年3月,Salesforce成立,最早的SaaS服务出现; 同年9月,LoudCloud成立,成为最早的laaS服务商。
2006年8月谷歌前CEO埃里克·施密特在搜索引擎大会(SES San Jose 2006)上,他提出了“云计算(Cloud Computing)”的概念,同年,亚马逊推出 AWS Elastic Compute Cloud (EC2)标志现代云计算诞生
2007-2009年:2007年Salesforce发布Force.com,即PaaS系统; 2008年,微软发布其公共云计算平台;
2009-2010年2009年,阿里云创立,国内第一家云计算 ;国内第二家是2010年成立的腾讯云;第三家是华为云,也是2010年。三家巨头的加入,让 SaaS、laaS、PaaS三种服务模式逐渐被市场接受,电信等互联网运营商纷纷上云,市场加速涌现
2020年代:混合云、边缘计算与云原生技术快速发展。

3、为什么需要云计算

如果云端是一堆“大脑”,云计算就是“云大脑”启动发挥功能的过程。云计算主要任务是把大量的硬件如服务器、存储设备、网络产品,以及操作系统、应用软件等资源进行集中部署 , 形成一个巨大“云计算资源池”,也可以叫做“云平台” 。云平台会将资源池的计算资源进行再分配,以求达到计算资源的利用效率最大化 ,极大地解决了数据激增算力不足的问题。 这个就是云计算的主要任务。

云计算的最终目标将计算、服务和应用作为一种公共设施提供给公众,使人们能够像使用水、电、煤气和电话那样使用计算机资源,云计算把连接“显示器”和“主机”的电线变成了网络,把“主机”变成云服务提供商的服务器集群
云计算为企业和个人都带来了诸多优势:云计算技术成熟以前,如果你要建一个有几十万人访问的网站等基础设施,至少需要投入100万美元。而云计算能以技术租赁的形式快速部署业务,大大节省成本;而在产品开发中,云计算为企业提供一站式服务,让产品线的开发更加高效;而在运维方面,定位排障也会变得更加速速,大大缩短了产品周期,让企业在激烈的市场竞争中抢占先机。
另外,云计算的弹性特性,让企业可以根据自身需求灵活地建设或裁撤资源。 无论是扩容还是缩容,都变得更加便捷。升级、降级等操作也变得更加平滑,如快速应对业务高峰(如电商大促、游戏上线等),让企业在面对市场变化时更加从容不迫。
 

4、云计算的五大特征

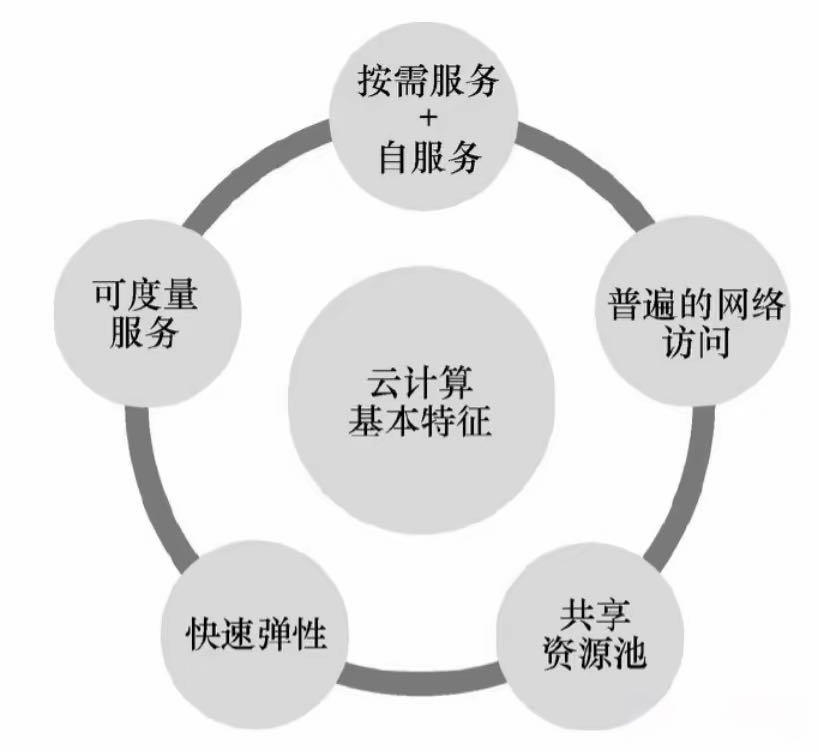
云计算是虚拟化和自动化的,所有的资源都由云端统一管理,集中于将服务传递给业务,服务器,存储介质,网络等资源都可以随时替换,满足业务需求根据美国国家标准与技术研究院(NIST)的定义,云计算具备以下关键特征:

AI云计算:产业深度全解析(附DeepSeek受益核心标的)

(1)按需自助服务 On-Demand Self-Service :用户无需人工干预即可自动配置计算资源(如服务器、存储等)。
(2)广泛的网络访问 Broad Network Access:资源通过互联网以标准协议(如HTTP、REST API)访问,支持多种终端设备(PC、手机、平板等)。
(3)共享资源池化 Resource Pooling :所有的资源都由云端统一管理,服务商通过多租户模式共享资源池,动态分配资源以满足用户需求。
(4)快速弹性 Rapid Elasticity : 资源可快速扩展或收缩,以适应业务负载的变化(例如应对流量高峰)。
(5) 服务可计量Measured Service : 资源使用情况可被监控、控制和计费(如按使用时长、流量、存储量等计费)。

5、云计算的关键技术

(1)虚拟化技术:通过Hypervisor(如VMware、KVM)将物理资源虚拟化。在公共网络通道之上建立点对点的私密通信渠道,数据中心IDC的物理设备都很强大,我可以从物理的 CPU、内存、硬盘中虚拟出一小块来给客户;
(2)容器化 :使用Docker、Kubernetes实现轻量级应用隔离与编排,虚拟化的技术使得不同客户的电脑看起来是隔离的,每个客户只能看到自己的那一小块,但其实每个客户用的是整个大的设备上的一小块;
(3) 分布式存储 :  如HDFS、Amazon S3,支持高并发和容错;
 (4) 自动化运维 :通过开发和运维,即DevOps工具链(如Ansible、Terraform)实现资源自动化管理。
 

6、云计算的框架

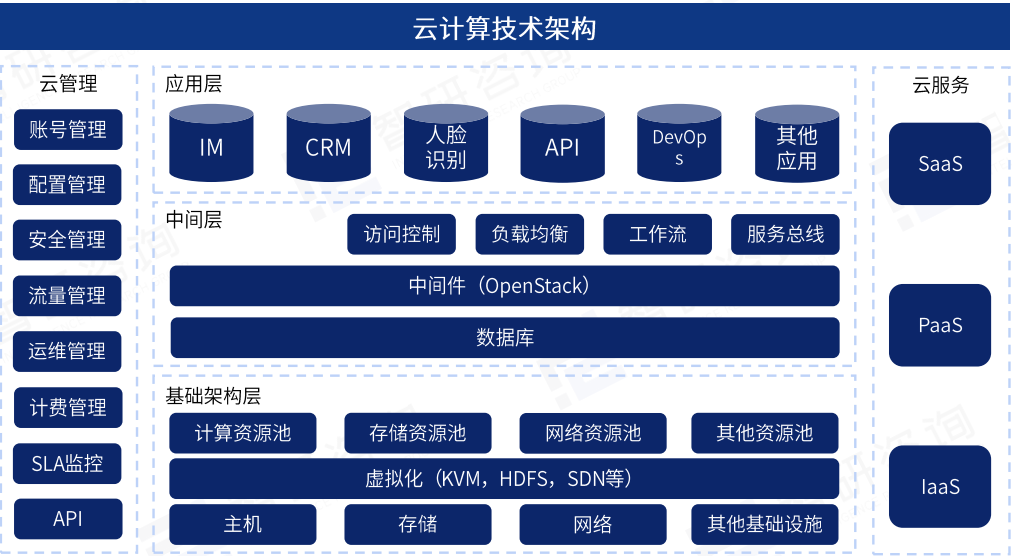
云计算的搭建需要3层架构,分为基础架构层、中间层、应用层

基础架构层:通过虚拟化技术将所有可用的资源统一虚拟为资源池中的虚拟资源,包括网络资源、存储资源、计算资源等;

中间层:在基础架构层的基础上,不同的厂商通过中间件、数据库、访问控制、负载均衡等手段,根据自身的云计算解决方案构建云计算的平台;

应用层:应用层是云服务技术架构中最上面的一层,云服务提供商可以在应用层中部署各种企业运用模板,如IM、CIM等。
AI云计算:产业深度全解析(附DeepSeek受益核心标的)


二、云计算的服务&部署模式

1、云计算三大服务模式

1 IaaS:基础设施即服务,Infrastructure as a Service,提供虚拟化的计算资源(如虚拟机、存储、网络)。  
   典型应用:AWS EC2(亚马逊云服务)、阿里云ECS、腾讯云CVM。
(2)PaaS:平台即服务,Platform as a Service , 提供开发和部署应用的平台(如数据库、开发工具、运行环境)。  
   典型应用:Google App Engine、微软Azure App Service。
3 SaaS:软件即服务,Software as a Service,直接提供基于云的应用程序,用户通过浏览器即可使用,。  
  典型应用:CRM、ERP、协同办公、Office 365、Salesforce、钉钉等。
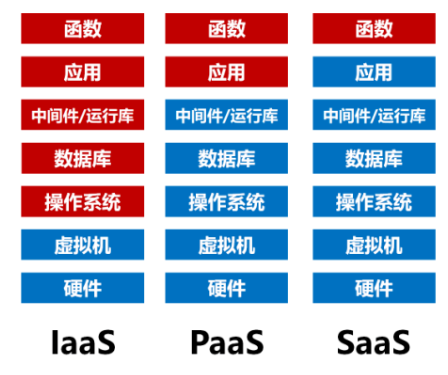
如下图,红色:用户自己负责     蓝色:服务商提
AI云计算:产业深度全解析(附DeepSeek受益核心标的)


举一个生活中的例子,区别你就一目了然:

  • 没有云计算时:反正啥都是你自己干,从硬件到软件,需要懂十八般武艺;

  • IaaS:人家(云服务提供商如阿里云、aws)给你一台计算机,你要自己装操作系统(windows、linux等)和所有应用软件;

  • PaaS:人家给了你一台装好操作系统和初始运行环境(如python、go)的计算机,你要自己部署应用;比如:微信小程序,给你一个平台,你自己开发想要的应用;

  • SaaS:人家啥都给你装好了,如百度云盘,直接用就行了;如Microsoft的office365,你爱用多久就多久。


2、云计算的三大部署模式

1)公有云(Public Cloud):

最常见的一种方式。基础设施的所有权属于云服务商,由第三方云服务商负责运营,云端计算资源面向社会大众开放。来自不同组织的企业或个人,共享资源池中的资源。优势是成本较低、无需维护、使用便捷且易于扩展,适应个人用户、中小企业、互联网企业等大部分客户的需求。
例如:世界第一的亚马逊云AWS,阿里云国内第一、第二是腾讯云、第三是华为云

(2)私有云(Private Cloud):

专为单一组织构建,资源不共享(如企业自建数据中心),将云基础设施与软硬件资源部署在内网之中,供机构或企业内各部门使用的云计算部署模式,安全性、隐私性更强,如政府机关、医院、银行等金融机构、中大型企业的云系统;
  1. 国内前三甲的私有云公司是:华为、新华三(紫光云)、浪潮云。


(3)混合云(Hybrid Cloud):
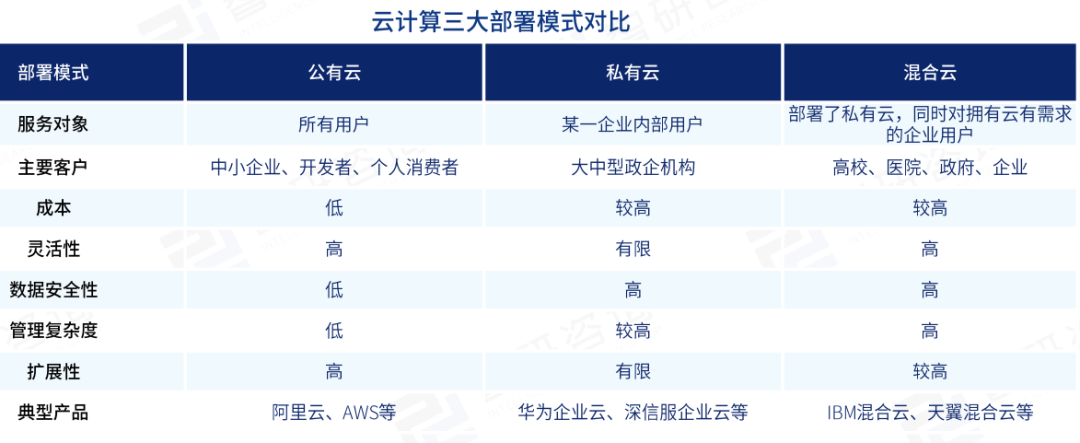
 同时部署了公有云和私有云,实现数据与应用的动态迁移。例如,平时业务不多时,使用私有云资源,当业务高峰期时,临时租用公有云资源。这是一种兼顾成本和安全的折中方案。适合规模庞大、需求复杂的大型企业。
如天翼云、联通云、移动云、浪潮云等头部服务商。

AI云计算:产业深度全解析(附DeepSeek受益核心标的)


三、云计算市场&竞对

1、市场规模及增速

    • 全球市场


根据Gartner报告,2023年以 IaaS、PaaS、Saas 为代表的全球云计算市场规模达到5864 亿美元,增速 19.4%,其中公有云占比超60%。2023-2023年增速约 20%。随着AI的爆火、企业数字化驱动,预计未来3-5年复合增长率CAGR为 18%-20%;而到2030年或突破 1.5万亿美元,生成式AI、边缘计算为关键增长点。


  • 中国市场


    与欧美等国家相比,国内云计算市场发展起步相对较晚,2006年,云计算概念方才传入我国,阿里巴巴于2008年开始筹备云计算业务、腾讯于2010年开始跟进云计算,我国云计算市场开始进入成长阶段,行业技术研究逐渐取得新突破;2023 年我国云计算市场规模达 6165 亿元,约占全球市场的18-20%。较 2022 年增长 35.5%,大幅高于全球增速。其中,公有云市场规模 4562 亿元;私有云市场规模 1563 亿元。随着 AI原生带来的云计算技术革新以及大模型规模化应用落地,我国云计算产业发展将迎来新一轮增长曲线,预计到 2027 年我国云计算市场规模将超过2.1万亿元。

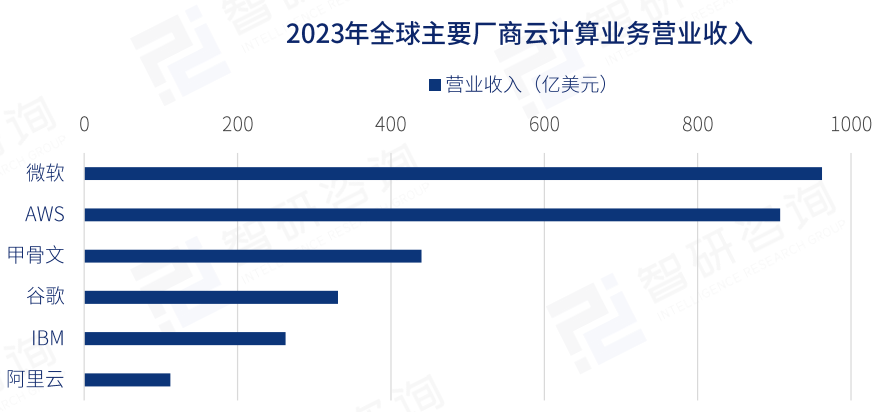
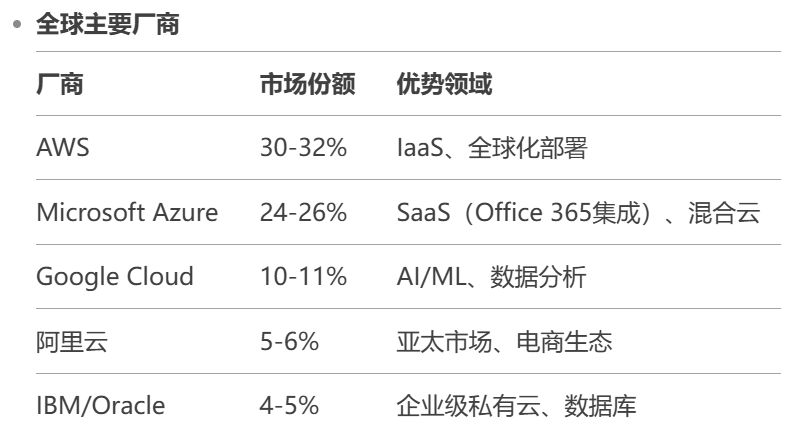
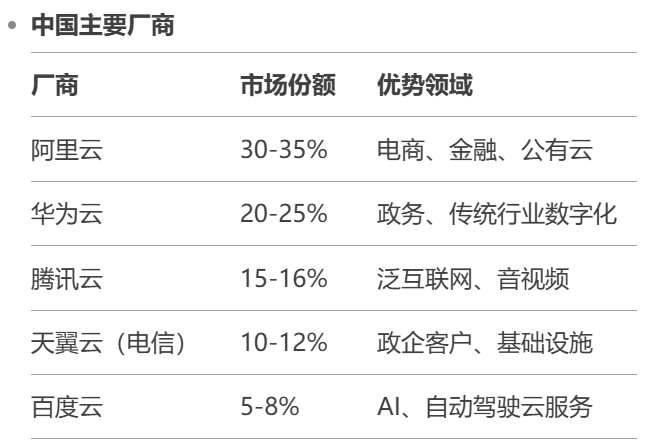
2、市场份额&竞对情况数据是2023年的,24年还未出) 

AI云计算:产业深度全解析(附DeepSeek受益核心标的)

AI云计算:产业深度全解析(附DeepSeek受益核心标的)AI云计算:产业深度全解析(附DeepSeek受益核心标的)

从上图可以看出,云计算的国际和国内竞争厂商 :

国际厂商

    • 亚马逊AWS:全球最大,技术领先但面临反垄断压力。
    • 微软Azure:依托微软生态(Teams、Windows)快速扩张。
    • Google Cloud:以AI差异化竞争,但企业服务经验较弱。
    • 新兴挑战者:Snowflake(数据云)、Cloudflare(边缘云)。


      中国厂商

    • 阿里云:技术自研(飞天系统),但受地缘政治影响出海受阻。
    • 华为云:主打“云+AI+5G”全栈能力,政企市场优势显著。
    • 运营商云(天翼云、移动云):依托网络资源,增速超40%。
    • 海外入华者:AWS中国(光环新网运营)、Azure(世纪互联运营),份额不足5%。


四、产业链
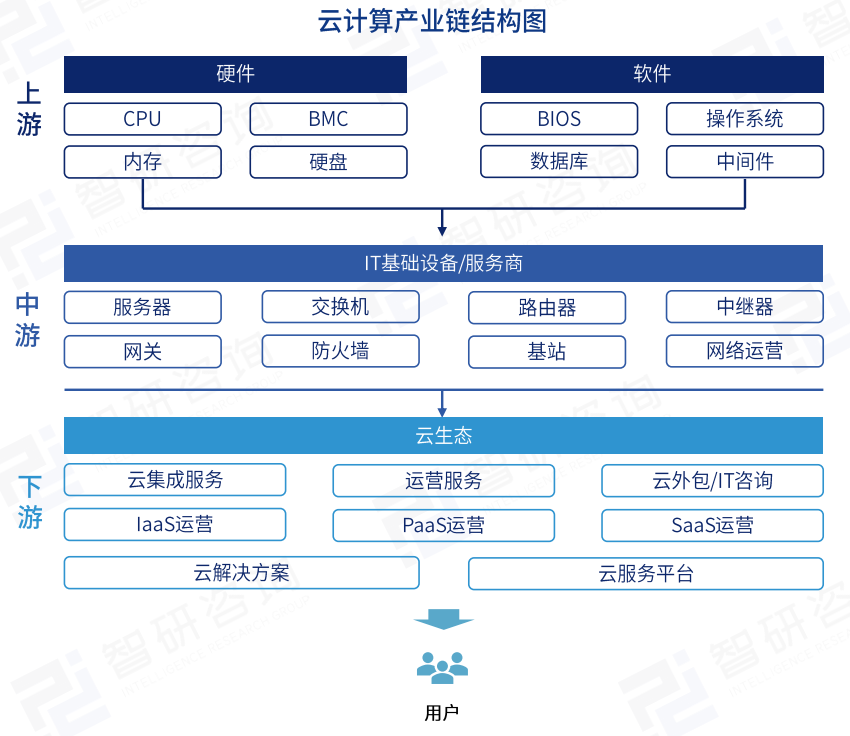
云计算产业链覆盖从底层硬件到上层应用的完整生态体系,主要包括上游基础设施、中游云服务与平台、下游应用场景云生态,并涉及配套的技术服务与政策环境。以下是详细解析:

AI云计算:产业深度全解析(附DeepSeek受益核心标的)

1、上游:基础设施层


云计算的基础支撑,涵盖硬件设备与核心技术:

   (1)硬件设备 

  • 芯片:CPU(Intel、AMD)、GPU(NVIDIA、AMD)、AI芯片(英伟达、寒武纪)等。

  • 服务器:戴尔、HPE、浪潮、华为等提供高性能计算设备。

  • 存储设备:EMC、希捷、西部数据等企业级存储解决方案。

  • 网络设备:思科、华为、Arista等提供高速网络设备与交换机。

   (2)数据中心

  • IDC运营商:Equinix、万国数据、世纪互联等,提供机房、电力、制冷等基础设施。

  • 绿色技术:液冷、模块化数据中心等技术降低能耗(如阿里云“浸没式液冷”)。


2、中游:云服务与平台层(IaaS、PaaS和SaaS等)

 
包括服务器、交换机、路由器、中继器等IT基础设备制造商,以及网络运营商等各种互联网基础服务商、云服务商的的代表公司:
  1. IaaS:提供虚拟化计算资源(如虚拟机、存储、网络),代表厂商:AWS、阿里云、腾讯云、华为云。
  2. PaaS:提供开发环境与工具(数据库、中间件、容器),典型企业:微软Azure、Google Cloud、阿里云。
  3. SaaS:直接提供应用软件(如CRM、ERP、协同办公),例如Salesforce、钉钉、企业微信、Zoom。
  4. 云管理平台:多云/混合云管理工具;如美国的虚拟机软件VMware、IBM Red Hat。
5.云安全服务:防火墙、数据加密,代表企业:如奇安信、深信服等。
 

3、下游:应用场景层(即最终客户&应用)

 
   (1)企业用户
      • 行业云:金融云(蚂蚁集团)、医疗云(卫宁健康)、工业云(树根互联)、制造云(富士康)、软件云(浪潮等)

      • 企业上云:IT系统迁移(如制造业ERP上云)、大数据分析、AI训练

2)政务与公共服务

      • 政务云(如中国电信天翼云)、智慧城市(交通、安防数据平台)
      • 如招商局、工商行政管理局、交通局和公安系统等

(3)个人与开发者生态

    • 个人用户:网盘、在线办公(如iCloud、腾讯文档)

    • 开发者:基于云平台的API、低代码工具(如阿里云函数计算)。


五、DeepSeek 受益核心标的

此次Deepseek的爆火,将直接颠覆云的盈利模式,首先,原先的国内云厂由于客户要求定制化开发,利润率整体极低,甚至亏损,24年国内云计算的逻辑没有演绎,核心卡在了各种模型的差距上,而deepseek就是scaling law放缓和模型平权的标志性事件。
而最近,三大运营商和百度智能云、华为云、阿里云、腾讯云、、360数字安全以及云轴科技等多个知名云平台纷纷宣布上线DeepSeek大模型,国内云厂即将迎来利润率和规模双击的趋势,和更广阔的发展前景。
此次DeepSeek受益的核心标的总结如下:(仅限分享,不构成投资建议)

1、三大运营商云:国家队主导,全栈布局

中国电信的天翼云、中国移动的移动云、中国联通的联通云国内三大运营商凭借网络资源与政企客户优势,稳居政务云市场头部。其生态合作聚焦数据中心建设、行业解决方案与混合云服务

  • 天翼云:深桑达A(云数一体机,旗下的中国电子云与DeepSeek私有化部署、算力支持等)、辰安科技(智慧城市云平台);
  • 移动云:优刻得(混合云技术)、首都在线(边缘计算节点,DeepSeek全系列模型适配);
  • 联通云:网宿科技(内容分布网络CDN加速)、东华软件(政务云集成)。


2、互联网巨头云:生态扩张,垂直赋能

(1)华为云:全栈技术+国产化标杆

华为云以“鲲鹏+昇腾”生态为核心,重点布局政企、金融、制造领域,合作企业覆盖从硬件到应用的全完整链条:
  • 硬件层:拓维信息(华为“鲲鹏/昇腾AI+行业大模型+开源鸿蒙+云”软硬一体全方位合作伙伴)、常山北明(昇腾AI算力);
  • 软件层:中亦科技(数据库迁移)、蜂助手(云管平台);鼎捷软件(鲲鹏认认证)
  • 安全层:奇安信(云原生安全)、绿盟科技(DDoS防护)。


(2) 阿里云:技术输出+场景深耕

阿里云依托飞天操作系统与达摩院技术,聚焦电商、金融、工业互联网,核心伙伴包括:

  • IDC等基建:浪潮信息(高性能计算设备)、杭钢股份(低碳数据中心)、宝信软件(钢铁行业云)、科大讯飞(AI语音处理技术落地);
  • Saas:用友网络(ERP和CRM上云)
  • 行业应用:浙大网新(智慧交通云)、润建股份(能源数字化)、南威软件(电子政务云);
  • 芯片供应链:香农芯创(存储芯片配套)。


(3) 腾讯云:基础+C2B战略落地

腾讯云的差异化优势以是:微信生态、音视频技术、游戏云,合作方有基础层,但侧重场景落地:
  • 基础层:宝信软件(数据中心服务)、东华软件(腾讯大模型合作伙伴)
  • 企业服务:东华软件(医疗云)、科蓝软件(金融分布式数据库)、长亮科技(金融数据解决方案)、太极股份(政务数据库);
  • 内容生态:世纪恒通(车载云服务)、美利云(影视渲染);
  • 安全合规:迪普科技(云防火墙)。


(4) 百度云:AI原生+智能驾驶云

百度云以AI大模型、自动驾驶云为核心,A股关联企业聚焦技术融合:
  • AI开发:拓尔思(行业大模型)、佳讯飞鸿(工业AI质检);

  • 数据基建:奥飞数据(智能算力中心)、宁夏建材(建材行业数据湖)

  • 智能驾驶云:德赛西威(智能座舱)经纬恒润(无人驾驶)


(5)京东云、字节云、金山云:垂直赛道突围

  • 京东云:挖金客(零售供应链云)、易华录(政务数据湖)、博彦科技(跨境电商SaaS)、‌登途集团‌:(智慧出行领域深度合作);
  • 字节云:润泽科技(超大规模IDC)、汉得信息(企业协同云)、‌浙文互联‌(AI模型深度合作);天马股份(AI大模型的第一大数据标注供应商‌)
  • 金山云:金山办公(协同办公云)、南兴股份(智能制造云)。


(6)云计算服务商:专业化能力补位

独立云服务商通过细分技术、区域市场或行业Know-How形成差异化竞争力:

  • 网络安全云:奇安信(AI驱动的云原生安全防护需求):青云科技(混合云管理平台);
  • 边缘计算:首都在线(全球节点部署)、深桑达A(智慧城市边缘云);
  • 跨境云服务:优刻得(东南亚节点)、网宿科技(全球加速网络)。


六、AI云计算发展趋势

在这轮AI的新浪潮,DeepSeek通过其技术创新和成本优势,重塑了AI行业的底层逻辑,对整个云计算行业的发展趋势产生了深远的影响。

首先是云计算市场的扩展,DeepSeek等大模型的的流行推动了端侧AI的发展,预计未来将有更多类似DeepSeek的开源模型问世,进一步推动本地大模型生态的发展。这有助于扩大云计算市场的空间,吸引更多的企业和开发者进入。
其次,算力需求的增加,DeepSeek的开源,让越来越多的企业开始借鉴这种高效训练方法,原本可能被浪费的算力得到了更有效的利用,导致对算力的需求大幅增加。这促使云厂商扩大其算力资源,以满足市场需求。

未来,随着AI的颠覆革命,智算中心、云服务基础设施建设将成为企业数据化转型发展基础设施建设,市场数字基础设施一体化云平台建设不断增。,企业上云将成为普遍趋势,也是企业降本增效的重要抓手,特别是中小型企业的上云用云量在未来几年内将保持高速增长。

同时,随着云计算技术加速迭代和渗透,边缘云、混合云也会加速技术融合。云计算在政务、交通、通信、批发、零售、仓储、物流、设备制造、房地产等各行各业的应用也会不断深入,这也加速了市场的竞争和内卷。云厂商需要不断提升自身的技术实力和创新能力,深化产业合作的,以应对来自国内外同行的竞争,让自己立于不败之地。


图文引用来自智研咨询、光大证券、中国信通院、公众号鲜枣课堂、知乎XAI嬴图、各公司官网等公开资料,仅作分享,不代表本人立场,不构成投资建议


分享到: 文章二维码
© 版权声明

暂无评论

您必须登录才能参与评论!
暂无评论...