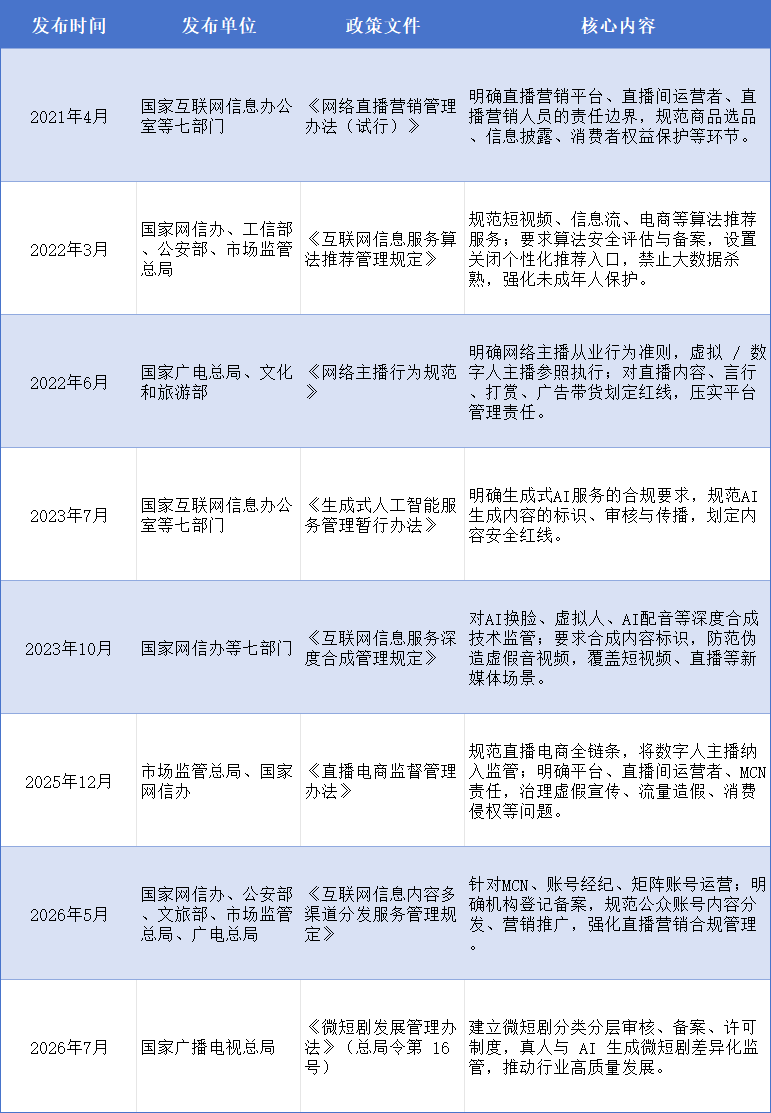
媒体是传播信息的媒介,它是指人借助用来传递信息与获取信息的工具、渠道、载体、中介物或技术手段,也指传送文字、声音等信息的工具和手段。媒体按照形式划分,可分为传统媒体和新媒体两大类。相对于电视、报纸、广播、杂志等传统媒体,新媒体是依托新的技术支撑体系出现的媒体形态。新媒体是利用数字技术,通过计算机网络、无线通信网、卫星等渠道,以电脑、手机、数字电视机等终端,向用户提供信息和服务的传播形态。从空间上来看,“新媒体”特指当下与“传统媒体”相对应的,以数字压缩和无线网络技术为支撑,利用其大容量、实时性和交互性,可以跨越地理界线最终得以实现全球化的媒体。按照传播媒介的不同,新媒体可以分为数字媒体、网络媒体、移动媒体三类。其中数字媒体主要包括数字报纸、图书、期刊、广播音像,网络媒体主要包括网络新闻网站、网络社区、搜索引擎等,移动媒体主要包括移动端新闻、移动搜索、短视频、移动视听等。行业萌芽期,新媒体以微信公众号、微博图文内容为行业核心,依托PC端向移动端迁移并普及。它的核心价值集中在信息传播与品牌曝光上。这时期的新媒体行业商业化模式单一,以硬广投放为主要变现路径。行业爆发期,新媒体以短视频、直播业态实现快速崛起。抖音、快手等头部流量平台已成型,移动互联网流量红利全面释放。自媒体创业、直播电商同步兴起,行业用户规模与市场规模实现爆发式增长。在行业成熟期,互联网流量红利逐步消退,行业竞争逐步转向精细化运营。全域矩阵布局、私域用户沉淀、内容种草转化成为新媒体行业的核心玩法。平台监管体系也持续完善,行业从野蛮生长进入规范化发展阶段。高质量发展期的行业底层生产逻辑已经重构,行业的增长核心从规模扩张转向效率提升与价值深耕。媒体内容垂直化、商业长效化、市场全球化成为行业的发展主线。我国新媒体行业已经完成高速流量扩张,进入存量竞争、高质量发展阶段。市场规模方面,据中研普华产业研究院报告显示,2025年中国新媒体行业核心市场规模已突破5500亿元,其中短视频与直播占比约45%,图文内容平台占比约20%,内容电商分成占比约18%,广告投放占比约12%,知识付费与IP授权占比约5%。全网短视频日活跃用户总数已超过9亿,人均单日使用时长稳定在110分钟以上。用户规模方面,根据中国报告大厅发布的报告,新媒体用户规模在2024年已达到10.8亿人,占网民比例的98.6%。预测至2026年,新媒体用户规模将增长至11.5亿人,其中短视频用户规模将达到10.8亿人。新媒体已全面渗透大众生活消费与企业经营全场景。区域分布方面,我国新媒体企业分布较为集中,主要分布于经济较为发达的东部沿海地区,以广东省、福建省、山东省和上海市为代表。西部地区新媒体企业数量相对较少。细分业态方面,短视频作为流量底座,直播打通内容、社交、交易闭环,行业告别流量混战走向精品化,微短剧成为新兴增长点。直播电商马太效应显著,流量向头部集聚,腰部垂直账号迎来机遇,泛娱乐账号竞争加剧、变现承压。图文平台受短视频冲击,依靠垂直专业内容、私域运营挖掘商业价值。内容电商发展趋于成熟,发展重心由规模扩张转向履约与售后合规,本地生活成为新增长极。广告投放更加看重转化效果,原生内容广告、垂类达人合作成为主流。知识付费与 IP 授权稳步增长,但仍存在课程质量参差、版权保护不足等现实问题。技术赋能方面,AIGC(生成式人工智能)、大数据深度重塑行业,AI广泛运用于脚本创作、剪辑、数字人直播、用户画像分析,降低内容生产门槛;同时衍生AI生成内容版权界定、虚假信息传播等新问题,AI内容强制标识成为硬性要求。对企业经营而言,新媒体运营早已从可选配置转为经营标配。绝大多数品牌都已搭建起多平台新媒体矩阵,运营重心也从早期的粉丝增长,转向用户留存与商业转化。伴随这一趋势,市场对专业代运营、数字化工具、全案营销服务的需求持续增长,新媒体服务商市场也迎来了快速发展期。近年来,新媒体行业监管体系持续完善,行业监管已呈现 “常态化、精细化、全链条” 三大特征,围绕内容合规、数据安全、算法治理、电商经营、AI生成内容等维度出台了多项政策,为推动行业健康有序发展提供了制度依据。在规范行业秩序的同时,也倒逼市场主体向合规化、高质量方向转型。随着新媒体行业参与者持续增多,各大主流平台公域流量增量趋近枯竭,行业流量竞争进入白热化阶段。企业、MCN机构及中小创作者为获取用户关注、提升账号曝光与转化效果,持续加大流量投放、账号运营、引流推广等方面的资金与人力投入。过往依托平台流量红利实现低成本、规模化增长的粗放式发展模式已完全失效。流量资源向头部账号、大型机构集中的趋势愈发明显,中小创作者流量分发权重持续下降,生存空间不断被挤压,行业两极分化格局逐步固化。内容是新媒体行业的核心竞争力,但当前行业内容供给端存在显著的同质化。多数垂直赛道跟风创作、套路化剪辑的现象普遍存在,原创优质内容产能不足,行业整体内容创作创新力匮乏。伴随海量低质内容持续涌入市场,内容供给呈现过剩状态,用户审美疲劳加剧,对新媒体内容的观赏门槛要求持续提升。同时,单一内容的传播热度快速消退,内容生命周期持续缩短,账号长效变现与用户留存难度大幅增加,不利于行业内容生态的良性循环发展。近年来新媒体行业监管政策持续细化、监管体系日趋完善,监管范围覆盖全业务链条,包含内容审核、数据安全、用户隐私保护、消费者权益保障、知识产权保护、商业营销规范等,行业合规规范化发展成为必然趋势。随着监管力度持续加码,行业违规惩戒机制愈发严格,各类侵权、低俗内容、违规营销等行为的违规成本大幅上升,合规化建设成为行业可持续发展的核心底线要求。新媒体行业快速迭代发展,对从业人员综合能力的要求持续升级,但行业人才体系建设滞后于产业发展速度,供需错配问题十分突出。目前市场基础运营、基础剪辑等基层岗位人员供给充足,但同时具备原创内容创作、新媒体技术应用、商业化变现等能力的复合型核心人才缺口巨大。此外,行业人才流失现象严重,基层从业者职业稳定性弱,人才结构的短板制约企业精细化运营能力提升,成为行业转型升级的一大壁垒。随着流量红利消退、数字技术持续迭代,新媒体行业正式告别粗放式增长,整体向技术智能化、内容精品化、商业多元化、合规标准化等方向转型。
AIGC技术正在全面渗透内容生产、分发、运营、变现的全流程,人机协同已逐步成为行业通用的生产模式。数字人直播、智能剪辑、智能投流等各类工具会持续迭代升级,内容生产的边际成本会持续下降,创作者的工作重心也会从基础制作环节,转向创意策划与内容价值打磨。与此同时,大数据和算法技术还会不断迭代升级,让内容推送变得更加精准,更好地匹配用户喜好,进一步提升用户匹配效率与商业转化效果。未来,智能化工具运用、技术落地等综合能力,将成为平台、创作者、MCN机构拉开行业差距的核心竞争壁垒,技术赋能水平将决定市场主体的长效发展上限。短视频内容创作的发展方向,正从泛娱乐化逐步转向垂直化、专业化、人格化,细分赛道里的专业内容价值会持续凸显。拥有鲜明人格化标签的创作者与IP,会具备更强的用户粘性与商业变现能力。视频内容的实用价值与情绪价值会成为核心竞争力,知识科普等实用型内容以及能引发用户情绪共鸣的人格化内容,增长空间会持续扩大,内容IP的长期商业价值也会得到进一步释放。“公域引流、私域沉淀、全域转化”的运营思路,正在成为行业的主流方式。企业与创作者会更加重视用户的长期价值,通过多平台公域渠道获取流量,依托私域体系完成用户留存与复购,搭建起可持续的商业闭环。内容电商、本地生活、知识付费、IP衍生等多元变现模式会进一步融合,单一变现路径的抗风险能力会持续弱化,多元商业化布局已经成为行业的普遍发展共识。随着行业监管体系持续完善、政策细则不断细化,新媒体行业粗放式发展的时代彻底结束,合规将成为行业发展的硬性要求。未来,监管将贯穿内容创作、流量投放、数据使用、用户运营、商业运营全业务链条。在此背景下,企业、机构和创作者都将建立常态化的合规管理机制。合规不再是锦上添花的加分项,而是开展经营必不可少的底线要求,行业整体将实现规范化、合规化发展。 当前我国新媒体行业已经告别流量高速扩张阶段,迈入存量竞争下的高质量发展时期。技术迭代推动行业不断革新,短视频、直播、微短剧、内容电商等多元业态协同发展,市场规模与用户基数不断增加,同时行业也面临公域获客成本走高、内容同质化突出、人才供需错配、合规压力加大等现实挑战。
在监管政策的引导约束下,行业发展逻辑将转变。未来AIGC等技术将深度赋能全业务流程,内容朝着垂直精品化方向演进,全域经营、多元变现成为主流模式,合规风控也将成为市场主体经营的基本底线。整体来看,新媒体行业将摆脱粗放增长模式,向着技术赋能、深耕内容价值、经营全面合规的方向稳步迈进,实现行业高质量可持续发展。
[1]中国互联网络信息中心《第55次中国互联网络发展状况统计报告》[2]国家广播电视总局《2025年全国广播电视行业统计公报》[3]中国网络视听节目服务协会《中国网络视听发展研究报告(2026)》[4]中关村互动营销实验室、秒针营销科学院、北京师范大学新闻传播学院《2025年中国互联网广告市场年度报告》[6]DataEye研究院《2025年微短剧行业数据报告》[7]博研咨询《2026年中国数字新媒体行业市场现状调查及投资机会研判报告》[8]中国网络视听节目服务协会《中国微短剧行业发展白皮书 (2025)》[9]中研普华产业研究院《2026年新媒体行业市场现状及未来发展趋势分析》[10]中国演出行业协会《中国网络表演(直播与短视频)行业发展报告(2025—2026)》[11]中国报告大厅《2026年新媒体发展趋势:用户规模达11.5亿,行业迈向生态重构新阶段》免责声明:本站文章版权归原作者及原出处所有,并不用于任何商业目的,若对本文文字、图片版权有疑问的,请及时联系我们,我们将根据著作权人的要求,立即更正或删除有关内容。
分享到: 
© 版权声明
文章版权归作者所有,未经允许请勿转载。