



前 言
“十五五”时期,新一轮科技革命与产业变革纵深落地,具身智能规模化落地、新能源装备与工业母机迭代扩容,为精密零部件行业打开全新成长窗口期。当前全球地缘供应链重构持续深化、行业内部同质化竞争日趋白热化,叠加机器人、新能源车、航空航天等下游终端需求持续放量,全球精密零部件产业需求基本面与产业竞争格局迎来深度重构。立足“十五五”发展机遇,精密零部件产业将呈现哪些发展趋势?龙头企业又将采取怎样的举措筑牢自身竞争壁垒?
产业现状
全球市场增速放缓
细分赛道稳健增长,需求保持稳定
行业库存去化周期拉长、传统车企零部件压价持续传导,共同拖累整体增速。叠加地缘博弈重构全球供应链、上游特种合金加工成本刚性抬升,精密零部件市场规模增速有所放缓。2025年市场规模增速约为21.6%,预计2035年市场规模将达7711.2亿美元,年复合增长率约13.2%。增速逐步趋于平缓,但整体仍保持增长态势。
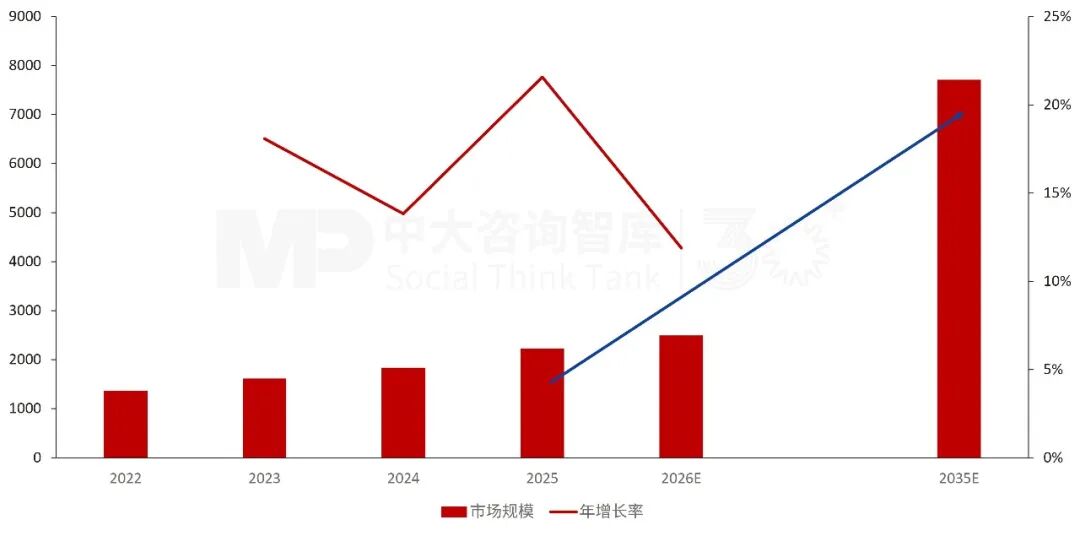
图1 全球精密零部件市场规模(十亿美元)及增速
数据来源:Research Nester
全球精密制造市场的持续增长,正推动精密仪器市场同步扩容。2025年,全球精密制造市场规模预计达1986.6亿美元,较2024年增加80.6亿美元,同比增长10%;全球消费电子精密结构件及模组市场规模预计达704亿美元,同比增长6.2%;中国精密仪器市场规模预计达9437.4亿元人民币,同比增长5.0%。
下游领域市场持续扩容,为精密零部件行业提供稳定增长动力。2024年全球消费电子精密结构件及模组市场中,智能手机为最大应用板块,占比达64.01%。2025年,中国智能手机出货量预计达2.91亿部,同比增长1.7%;中国腕戴设备市场出货量预计达6728万台,进一步扩大精密零部件下游市场。
企业经营
龙头企业营收与利润总额
有所波动但整体向好
在全球精密零部件市场增速放缓的背景下,龙头企业经营表现有所波动,但整体向好。2025年,多数企业营收保持稳定或小幅增长,其中日本精工和艾迪精密增速较为突出,分别达15.9%和16.9%;邦飞利与科迈则出现较为明显的下滑,降幅分别为6.8%和10.2%。行业整体营收增速分化明显,但头部企业的抗风险能力依然稳健。
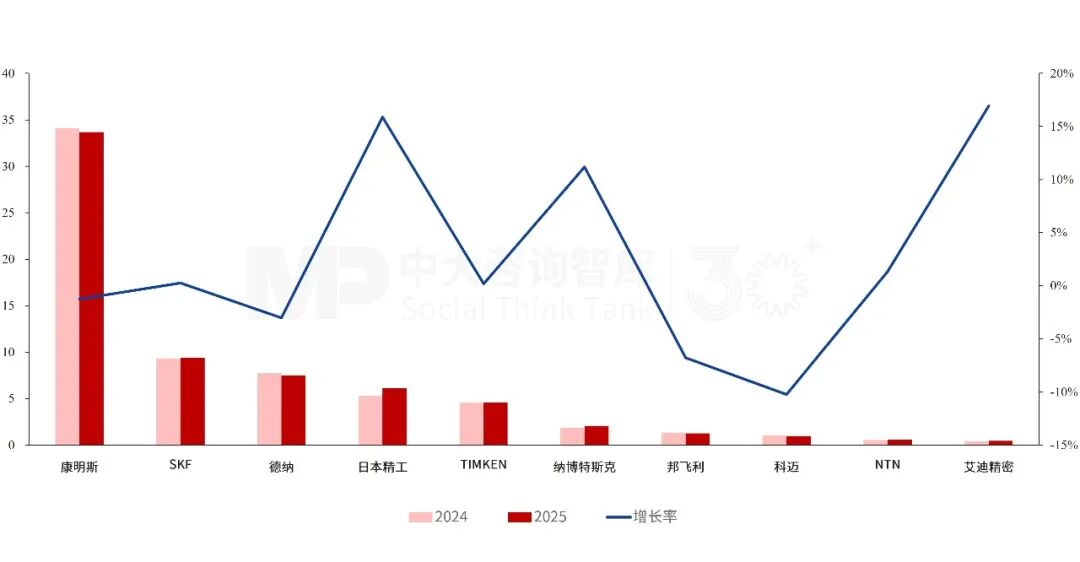
图2 主要精密零部件企业营业收入(十亿美元)
数据来源:各企业年报
利润总额方面,行业整体盈利保持良好水平,龙头企业增速较快。值得关注的是,日本精工利润总额……
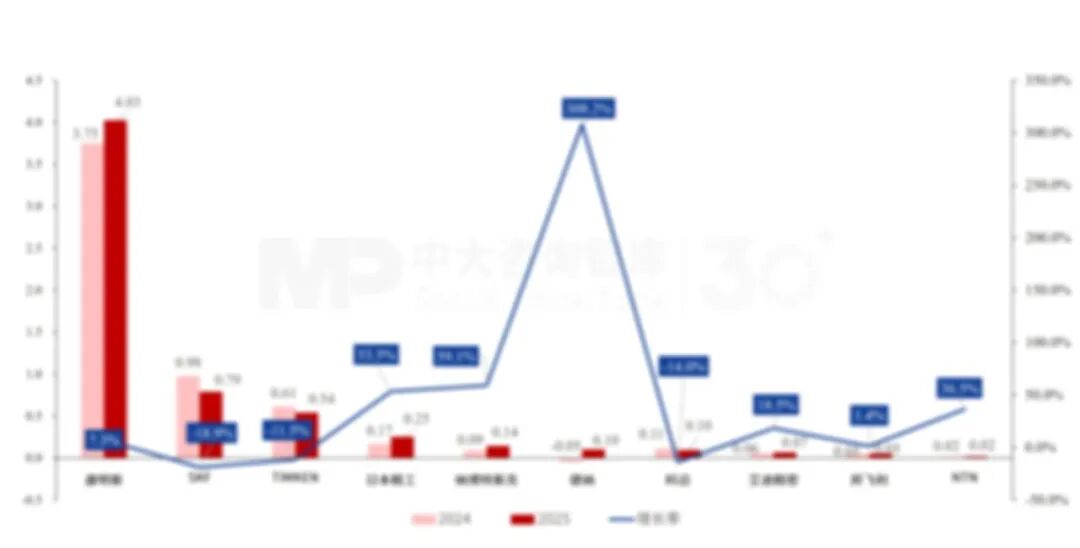
图3 主要精密零部件企业利润总额(十亿美元)
数据来源:各企业年报
市场趋势
经济向好带动行业需求稳定
企业现金流充裕
从现金流表现看,龙头企业整体经营稳健。2025年,除SKF、日本精工和科迈外,多数企业经营活动净现金流较2024年实现增长,行业短期需求具备较强支撑。自由现金流方面,TIMKEN、德纳、纳博特斯克等企业保持充裕水平,个别企业自由现金流短期承压,但未改变行业整体向好的基本面。
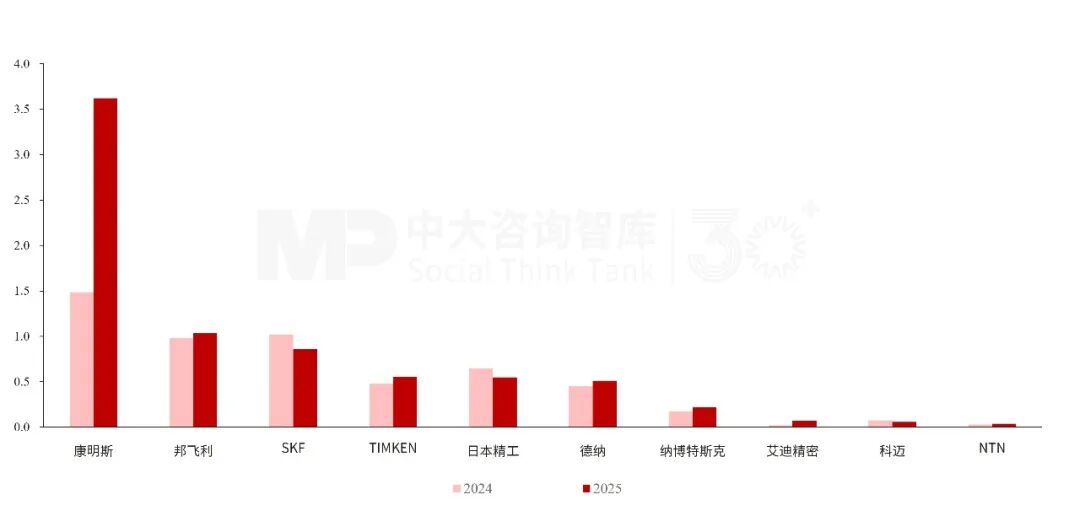
图4主要精密零部件企业经营活动净现金流(十亿美元)
数据来源:各企业年报

图5 主要精密零部件企业自由现金流(十亿美元)
数据来源:各企业年报
企业举措
五大维度构建竞争壁垒
面对行业结构性转型、竞争持续加剧及地缘博弈加深的复杂背景,龙头企业通过聚焦研发领域、业务结构优化、深化全球布局、加强成本管控、推进低碳减排五大维度,持续构建面向未来的竞争优势。
加大研发投入,加速数字化与绿色化转型
顺应全社会绿色化、智能化、数字化转型趋势,龙头企业立足自身业务基础,持续加码研发投入,重点聚焦前沿赛道布局、数字化研发及关键设备创新。
2025年,龙头企业的研发投入规模较2024年略有增长,水平相对稳定。其中,艾迪精密研发强度达……
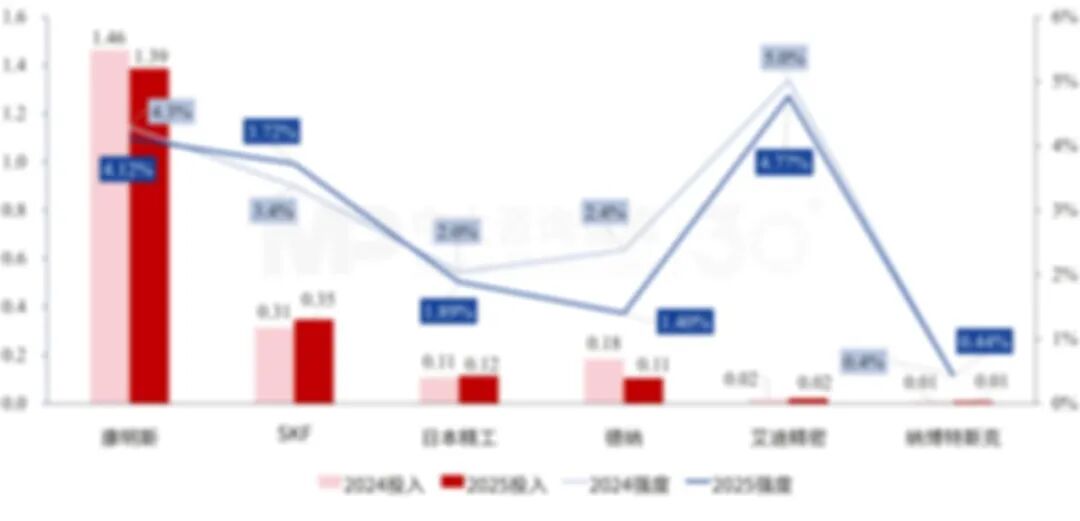
图6 主要精密零部件企业研发投入(十亿美元)及强度
数据来源:各企业年报
具体研发方向方面,龙头企业加速布局前沿赛道,以强化面向未来产业竞争的核心优势与长期竞争力。
康明斯推出HELM™多燃料发动机系列,覆盖传奇B系列、X10、X15机型,支持先进柴油、天然气、氢气等多种燃料,兼顾客户低碳转型与动力性能需求;推进零排放技术本土化,在美国本地化量产方形磷酸铁锂电池,补齐北美商用车零排放供应链;依托旗下Accelera品牌迭代新一代高压燃料电池,提升产品功率密度与氢安全性能,持续拓宽氢能动力应用场景。
科迈持续开发集成式连续可变传动(ICVD)变速箱,完成动力输出轴(PTO)等产品系列的重定义与优化,包括Corn和Walerstedt系列产品的迭代,同时开展高速传动线双向扭矩限制器的原型开发与台架测试;聚焦电动化与新能源布局,与客户联合开发电动传动解决方案,包括挖掘机用电动旋转驱动、商用车电动轴产品;针对建筑设备开发带集成液压马达的车轮单元,同时为风电等可再生能源领域研发专用齿轮箱,适配极端工况下的设备运行需求。
德纳将 AI/ML 技术融入研发与制造流程,提升产品设计与测试效率,同时推进 Industry 4.0 制造,实现生产过程的数字化监控与优化,提升生产效率与质量。推行“Connected”计划,构建全连接的数字化制造环境。
业务结构优化,提升长期盈利能力
龙头企业通过业务升级,打造多元增长引擎,提升长期盈利能力与市场抗风险能力。
SKF完成……德纳聚焦……日本精工推动……
深化全球布局,强化跨区域运营效率
龙头企业持续深化全球布局,推进核心市场本地化深耕、强化跨区域业务协同与数字化系统支撑,全面提升全球化运营效率、业务响应能力与全球市场渗透率。
纳博特斯克实行......SKF推行......艾迪精密斩获……
加强成本管控,应对原材料涨价风险
为应对全球贸易摩擦和成本运营风险,企业着力构筑低成本可持续供应链体系,稳固交付能力,夯实长期盈利底座。
康明斯设立……邦飞利集团统一集采……日本精工固定……
推进低碳减排,响应绿色化政策
为响应低碳政策,龙头企业构建绿色产品创新与循环经济模式布局,打造全链条低碳运营体系。
科迈升级……纳博特斯克开发……艾迪精密转型……
结语
精密零部件是高端装备制造的关键支撑,为工业机器人、半导体设备、新能源装备、消费电子等产业的国产化替代、高端化升级与智能化迭代,提供了核心零部件根基。当前,全球产业链分工格局深度调整,AI赋能智能制造全面提速,精密零部件行业正从规模扩张转向精度自主与工艺突破的新阶段。
龙头企业应当坚守长期发展规划,聚力精密工艺攻坚、下游多领域市场开拓、关键原材料稳定保供、内部精细化运营全方位提升,构建高自研、强抗风险的产业经营体系,从而在国际产业竞争格局与行业周期起伏之中牢牢守住自身核心竞争优势。

相关文章


