



一、真实案例:那些年我们见过的“名场面”
先上菜,看看这些让人血压飙升的错误长什么样。看完你可能会安慰一点:原来大家都会犯;但紧接着会更紧张:这些错误真的太容易发生了。
类型1:名称“张冠李戴”——连自己是谁都搞错了
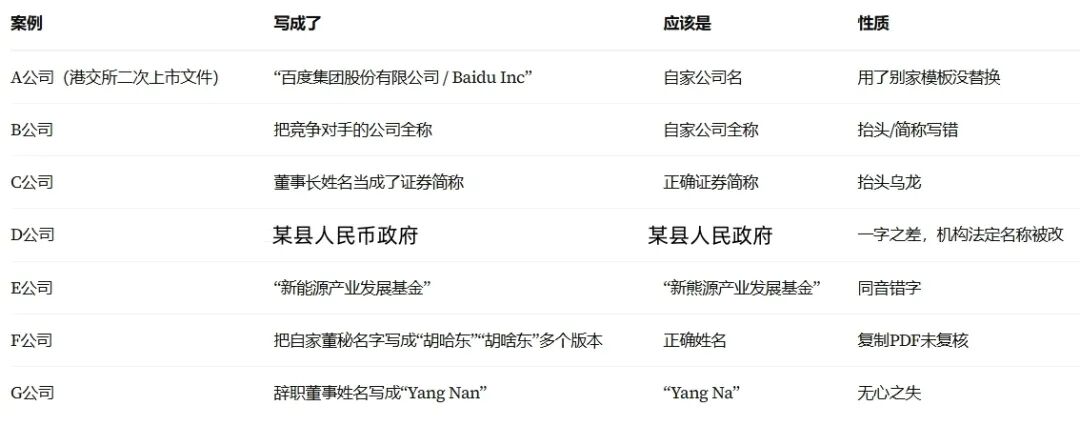
公司名称、证券简称、董监高姓名,这是公告的“身份证”。身份证都能写错,投资者凭什么相信你里面的数字?这类错误的根源几乎都是“套模板 + 没替换 + 没人复核”的三重失守。
类型2:金额“放大一万倍”——一个“万”字毁所有
这是最致命的一类,因为它直接触及财务数据,最容易误导投资决策。
H公司:重大诉讼公告,涉案金额 85893796.80万元→ 实为 85893796.80元。多写一个“万”字,从千万级变成千亿级,远超公司总市值。次日紧急更正,交易所当天就下发了监管函,股价当日跌超6%。
I公司:回购进展公告,实际回购8416.79万元 → 写成8416.79亿元。金额放大上万倍,公司在开盘前紧急修订。
J公司:资产征收补偿公告,合计补偿18,700.61亿元→ 应为万元。常识上就不可能的数额,就这么发出去了。
K公司:分红方案,“每10股派3.247元” → 误写成“每股派3.247元”,分红总额预期偏差十倍。
L公司:股东户数,应为一万八千人级别 → 错写成一亿五千万人级别。
金额、单位、比例,是公告的“命门”。我个人的铁律是——凡是数字,必须“三眼确认”:一眼对原始凭据,一眼对计算过程,一眼对最终排版。上面这些错误,只要有一个人做过“常识校验”(这个数合理吗?符合公司体量吗?),几乎都能当场抓出来。
类型3:日期“穿越”——6月31日、2025年说成2026年
M公司:公告表格出现“2026年6月31日”——6月只有30天。 N公司:把“2026年3月37日”写成会议召开日——创下“新宇宙历法”。 O公司:股权登记日写成“2025年5月13日”,实际应为2026年1月26日,时间偏差8个多月,被戏称“穿越式笔误”。 P公司:年份穿越——“2020年度利润分配方案”写成“2018年年度股东大会审议通过2020年度利润分配方案”。 Q公司:星期几对不上——把实际为“星期一”的8月17日写成“星期四”;2025年9月15日并非星期二却写成星期二。
日期错误的可笑之处在于,它是最容易被机器校验的。现在网上随便一个“日期-星期”对照工具、日历函数,都能自动校验。靠人工硬记,不出错才怪。
类型4:文字与重复/漏字——“在在”、“的的”、“临死”
这是最高频、最容易被发现、也最显“不专业”的一类:
“财务总监”写成“财务总临” “半年度业绩说明会”漏掉“年”字 “不得公开交易证券类产品”写成“证劵” “金融衍生产品”写成“金融金融衍生产品” “马月健先先生”——姓名后多了个“先”字 “在在报纸上”、“的的考核标准”、“本本制度”、“由公司由公司聘任”——重复字泛滥。 “临死股东大会”(应为“临时股东大会”)——标题级错误,由律所出具的法律意见书,监管当天责令整改。 公告附件里“乱入”了另一位监事的简历(沿用上次决议模板没删干净) 更正公告里残留13处“错误!未找到引用源”、“我们审计了错误!”等复制粘贴残留乱码。
这类错误的共同点是“眼睛太熟”——写的人看了一遍又一遍,大脑自动脑补成对的,反而看不见错。
解药只有一个:换一个人、换一双眼睛来读。 这就是“交叉复核”的价值。
类型5:符号/公式错误——负号丢了,利润就“扭亏为盈”
这一类最危险,因为它直接扭曲财务结论,性质上已经接近“实质性差错”:
R公司:四项费用(销售/管理/财务/研发)增长率全部丢掉负号,“增幅”变“降幅”,盈利指标严重失真。 S公司:经营活动现金净流量 -11017万元→ 漏成11017万元,数据差超2亿。T公司:股份支付费用 -19306万元错写为19306万元,导致扣非净利润计算错误(IPO招股材料)。U公司:全年亏损少计9200万元,因季度指标重复叠加一季度数据,被通报批评。 V公司:业绩预告先预计盈利180万~260万元,修正后为亏损439万元,盈亏方向直接反转。 W公司:毛利率、占比等指标计算错误,多期年报连续披露偏差。
文字错了,投资者还能猜;正负号错了,财报的结论就反了。
这类问题靠“看”是看不出来的,必须靠勾稽关系校验——资产负债表、利润表、现金流量表之间,主表与附注之间,本期与同期之间,数字必须能对得上。对不上,就一定有鬼。
之前还特别写过一篇《那些有趣的勾稽关系》。
类型6:最惊悚的——“本公司承诺本说明书存在虚假记载”
这一个“不”字,是整个清单里最该被裱起来的反面教材。它说明:再严谨的标准化文本,只要经过人手改动、又没有逐字回读,就可能出事。
对声明、承诺、法律责任类固定表述,我的做法是——永远用系统锁定模板,禁止手动改写,只填变量。
类型7:信息“过期”——沿用离职人员、旧模板多年不更新
Y公司:多年年报沿用旧模板,同类文字错误自2020年起连续六年复制使用,直到被市场放大才更正。 Z公司:原董事、原董秘早已辞职,公司未及时披露变动,仍将其作为现任董事、董秘予以披露,被监管认定违规。 AA公司:2019年至2023年连续9期财报,或有事项相关信息一直披露错误,最终一口气更正9期,公司及相关董秘收到警示函。(董办要看财务附注,财务也要看董办的文字,相互托举、双向奔赴,可好?) AB公司:通过业务系统填报新任董监高信息时,未新建,而是直接修改已卸任者的信息,导致6位现任董监高的证件号码与卸任者重合,且经三次监管提醒仍未改正。
模板是效率工具,也是“陈年错误的温床”。定期报告最大的风险不是新写的部分,而是“往年照抄”的部分。
我的建议:每年年报必须设一个“全量刷新”环节,把董监高名单、股东信息、历史沿革、关联方清单等“静态字段”当成新内容重新核对一遍。
二、错误归因:为什么“低级错误”总是防不住?
列完清单,更重要的是回答一个问题:这么多双眼睛(编制、复核、内审、财务、董办、中介机构),为什么挡不住一个错字? 基于我的经验,原因主要在这五个地方:
1. 把信披当成“行政/文字工作”,而不是“合规风控工作”
很多公司(部门)的认知里,公告是“董办写、董秘签”的事,属于辅助性工作。于是资源投入不足、人员配置紧张、时间被挤压到最后一刻。重披露、轻规范;重数据、轻细节——这是一切问题的总根源。
2. 模板依赖 + 复制粘贴,责任意识被“自动化”消解
模板本来是为了提效,但用久了就变成“照着改改就行”。一旦没人做逐字全文回读,旧错误就会被一代代复制下去。“低视轻视”是内核,“复制粘贴”只是表象。
3. 审核流程“形式化”,缺“交叉校验”这一环
很多公司流程看着完整(编制→复核→终审),但所有环节都是同一个人或同一拨人在做,等于没有交叉。眼睛太熟,是人性弱点,不是态度问题——必须用机制来补。
4. 关键数字缺“常识校验”和“勾稽校验”
8416亿 vs 8416万、6月31日、180万→-439万——这些错误只要做一次“合理性检查”就无所遁形。没有常识校验的复核,只是“重新读了一遍”,不是“验证了一遍”。
5. 外部“看门人”职责缺位
律所的法律意见书出现“临死股东大会”、会计师审计的年报残留“错误!未找到引用源”——说明中介机构的核查对基础性、重复性疏漏排查不力。内外双重风控同时弱化,错误才得以登堂入室。
三、解决之道:公告防错「三道防线 + 一张核对表」
讲了这么多问题,落到实操。这是我多年沉淀的一套机制,供同行参考、裁剪使用。
第一道防线:编制端(把错误挡在源头)
模板“变量化”:把公司名、简称、董监高姓名、金额、日期等做成可自动填充的变量字段,禁止手动全文改写。声明、承诺、法律责任类表述系统锁定,不可编辑。 “静态字段”年度全量刷新:董监高名单、股东、关联方、历史沿革、主要客户供应商名称等,年报必须整块重新核对,不得以“往年一致”为由跳过。 统一“事实数据库”:所有基础信息(姓名、证件号、职务、股权数)一处维护、多处引用,避免各公告各自为政。 写作时即标注“待核验点”:金额、日期、名称类内容写完后即时打标,提醒复核环节重点看。
第二道防线:复核端(用机制补人性)
金额/单位:与原始凭据、计算过程、历史同期逐一比对; 日期/星期:用日历工具自动校验(是否存在6月31日、星期几是否对应),股权登记日、股东大会日期重点核查; 名称:公司全称、证券简称、董监高姓名——与营业执照、身份证、交易所报备信息逐字核对,一字不差; 正负号/比例/勾稽:主表与附注、三大表之间、本期与同期,做勾稽关系校验,对不上必查。
第三道防线:终审与事后(兜底 + 持续改进)
管理层/董秘终审清单制:发布前必须逐项打勾签字,不留口头确认。把“我以为他看了”变成“我确认我看过了”。 定期报告设“冷却期 + 读稿会”:打印成纸质版或切换字体,模拟投资者视角通读,错别字在这种场景下最容易被发现,或许还可以发现存在“误导性陈述”的迹象。 中介协同校验:明确律师、会计师的核查边界,要求其对基础信息、文字表述、引用源做专项排查,纳入其工作底稿。 事后“错误台账”:每一次更正/监管函,都登记为一条案例,纳入下次培训的“必考题”。同样的错不犯第二遍,就是最大的进步。 应急预案:万一还是错了——第一时间自查、第一时间更正、如实说明原因、同步报送监管沟通,切忌遮掩。主动更正、消除影响,是争取从宽处理的关键。
最后
干了这行你才会知道,“准确”这两个字,写在纸上很轻,做起来是有多重。 一个错字,可能不会改变公司的经营基本面,但它会一点一点啃掉投资者对你的信任——而信任,是上市公司最贵的资产。
我常说一句话,送给所有做信披的同行:
“低级错误”说的只是出错的门槛,不是危害的等级。
资本市场没有“小错”,只有“还没被发现的错”。
与其在出错后发更正公告、收监管函、向投资者致歉,不如在按下提交键之前,多花那 几分钟。
严谨,是可以被训练出来的习惯;信任,是每一次“不出错”慢慢攒出来的。
与诸君共勉。
(全文案例均取自公开市场已披露信息,公司一律以拼音字母代称,仅作专业探讨,不构成对任何主体的评价或投资建议。)
📌END

相关文章


