



第一章:我的“唯模型论”世界
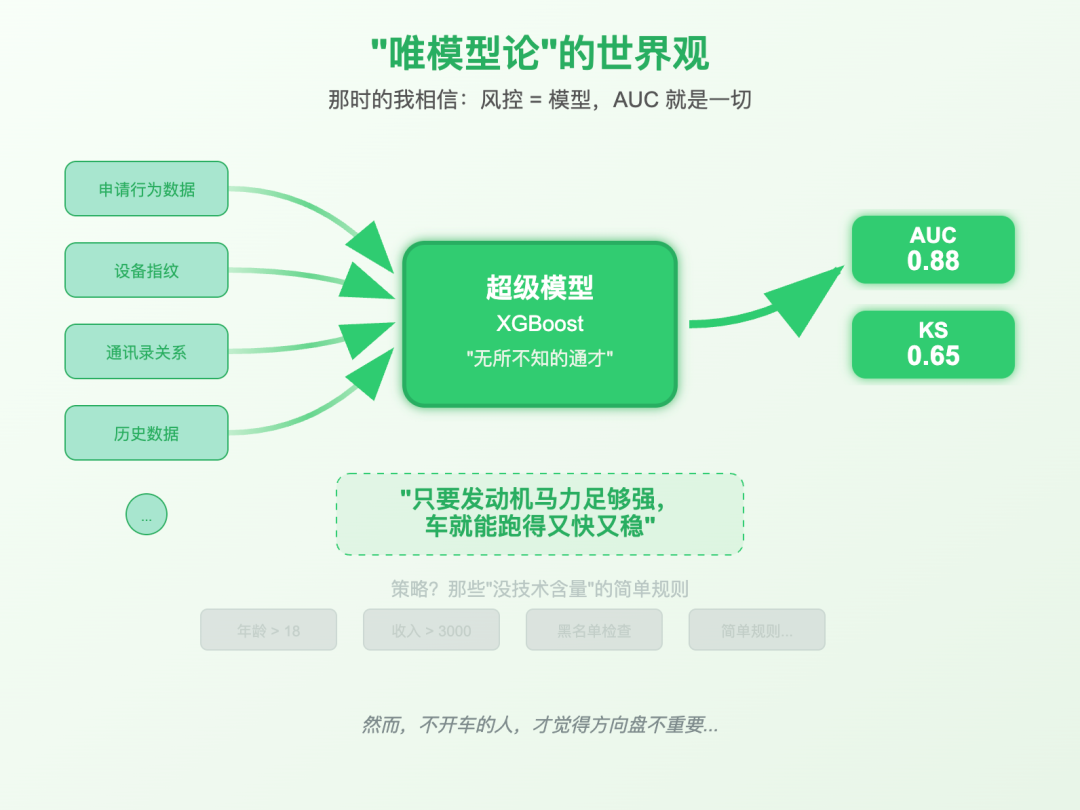
刚入行那一两年,我的世界观很简单:
风控 = 模型。
我工作的全部意义,就是追求极致的AUC和KS。
每天的生活,就是在成千上万的变量里“炼金”。
把用户的申请行为、设备指纹、通讯录关系、历史数据……所有能抓到的东西,都扔进XGBoost的熔炉里。
然后,紧张地看着验证集上的那条ROC曲线,是不是又向上拱起了一点点。
那种感觉,无与伦比。
我坚信,模型是风控的超级发动机。
只要我的模型足够强大,就能像上帝一样,清晰地分辨出谁是好人,谁是坏人。
至于策略?
在当时的我看来,那不过是模型上线前,由策略同事拍脑袋定下的一些“门槛”而已。
比如,“年龄小于18岁,拒绝”。
太没技术含量了。
我把模型看作一个无所不知的“通才”。
它能综合上百个维度,给出一个客观、全面的分数,描绘一个人的整体信用倾向。
它处理的是大样本,寻找的是普遍规律。
它擅长回答“这群人整体风险有多高”的问题。
❝
那时候的我相信,只要发动机的马力足够强,车就能跑得又快又稳。至于方向盘?好像没那么重要。
然而,现实很快就教会了我,不开车的人,才觉得方向盘不重要。
第二章:当我的“发动机”,第一次撞上南墙
我职业生涯的第一次“信仰崩塌”,发生在一个墨西哥的项目上。
当时,我主导开发的新版评分卡模型,AUC高达0.75,oot上效果都很好。
模型上线后,怪事发生了。
坏账率并没有像预期的那样下降,反而有几个客群的逾期出现了诡异的攀升。
业务方急了,策略团队也急了。
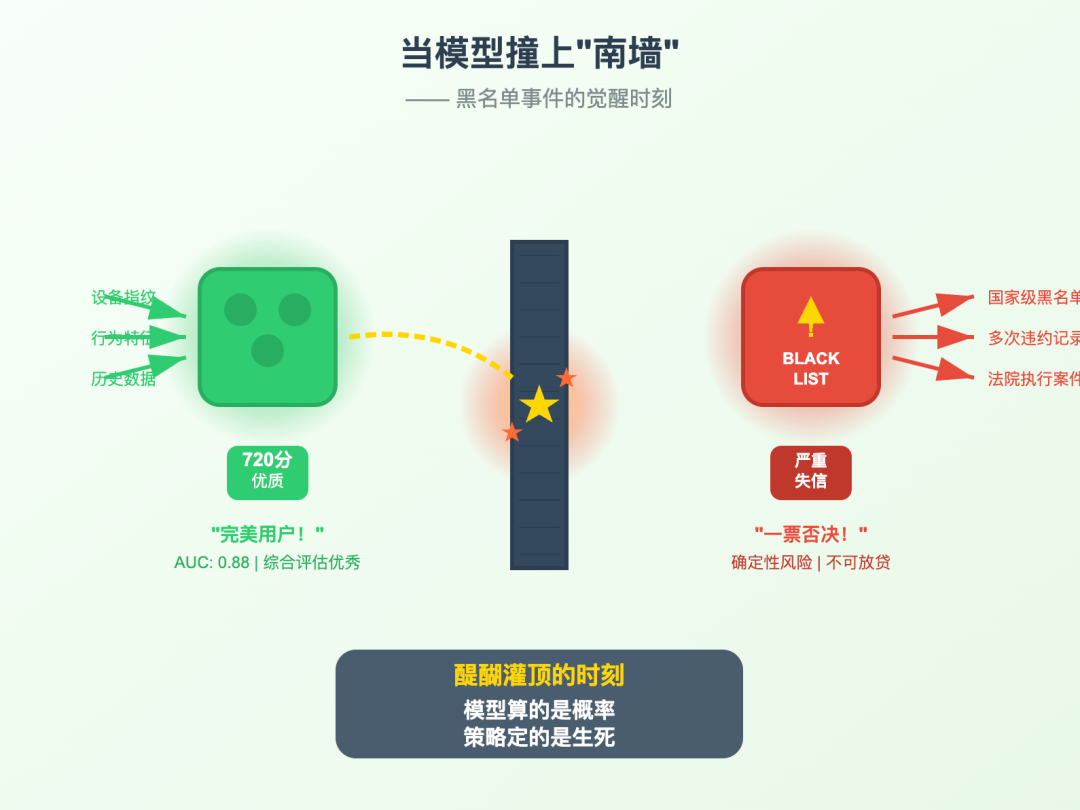
一天下午,策略负责人拉着我,指着一个被我们模型评为720分(优质客户)的case。
这个用户,申请资料完美,设备环境干净,行为特征良好。
模型爱死这种用户了。
策略负责人面无表情地打开另一个系统,上面赫然写着:
“该用户命中国家级信用局(Buró de Crédito)严重失信黑名单。”
我当时下意识地辩解:“我的模型里包含了黑名单特征啊!但它的特征重要性不高,所以权重不大。”
从统计学上,我没错。
在一个10万人的样本里,命中黑名单的可能就几百人。
对于追求整体AUC的模型来说,这个特征的“贡献度”远不如那些覆盖几万人的普通特征。
模型会认为,他虽然有这个“小污点”,但他其他99个方面都太优秀了,两相权衡,依然是好人。
那一刻,我醍醐灌顶。
❝
模型算的是概率,但策略定的是生死。
黑名单,不是一个概率问题,它是一个确定性的、一票否决的风险事实。
你不能对老板说:“虽然他是个公认的老赖,但我的模型显示他有95%的概率会还钱。”
老板会觉得你疯了,或者他疯了。
这件事让我第一次明白,策略,尤其是准入策略,是风控体系的第一道防线,也是最坚固的防火墙。
它处理的是那些模型无法、也不应该用概率去衡量的“点”状风险。
它负责把战场上最凶恶的敌人,用最简单直接的方式,清理出去。
第三章:策略,那个我看不懂的“方向盘”
如果说“黑名单”事件只是让我认识到了策略的“否决权”,那么接下来发生的事,则让我彻底看清了策略的真正面目。
它不仅仅是刹车,它更是方向盘。
随着我对业务的介入越来越深,我发现策略团队每天开会讨论的,根本不是我们模型团队关心的那些东西。
我们关心:AUC、KS、特征稳定性、PSI……
他们关心:
Approval Rate(通过率):这个月要放多少量?市场要扩张还是收缩?
FPD7 Rate(首逾7天坏账率):新用户的资产质量怎么样?是不是混进来了什么奇怪的东西?
Portfolio Mix(客群组合):高、中、低风险的客户比例是不是健康?
ROI(投资回报率):我放出去的每一块钱,最终能赚回来多少?
我才恍然大悟,原来,当我的模型给出一个分数,比如680分之后,风控的工作才刚刚开始。
接下来,全是策略的工作:
准入(Admission):
策略说:“分数低于650分的,直接拒绝,门都别想进。” 这定义了我们服务的客群底线。
授信(Credit Granting)与给额(Line Assignment):
策略说:“650到700分的,是我们的次优客群,可以给,但额度不能高,就给1000比索(墨西哥货币)试试水。”
“750分以上的,是我们的核心优质客户,可以直接给5000比索,要留住他们。”
定价(Pricing):
策略说:“1000比索那档,风险高,日利率定在1.0%。”
“5000比索这档,风险低,可以给个优惠,日利率0.6%,要有竞争力。”
看到吗?
准入、额度、定价,这三件事,是一个信贷产品的核心。
而这一切,都是由策略来定义的。
❝
模型提供的是原材料及“质检报告”,而策略是决定用这些材料“盖什么样的房子”的总设计师。
策略需要清晰地洞察业务的方向。
市场好的时候,要扩张,策略就会调松准入门槛,提高额度,用更激进的方式去抢占市场。
经济下行,风险抬头,策略就会立刻收紧,降低通过率,削减高风险客群的额度,保全资产质量。
策略,才是整个信贷业务的方向盘。它决定了公司这艘船,是要加速前进,还是要求稳转舵。
而我,那个曾经只关心发动机马力的模型工程师,对这一切,一无所知。
第四章:偏重点的巨大差异:我们活在两个世界
想明白这一点后,我再回头看模型和策略,发现我们的偏重点,从根上就完全不同。
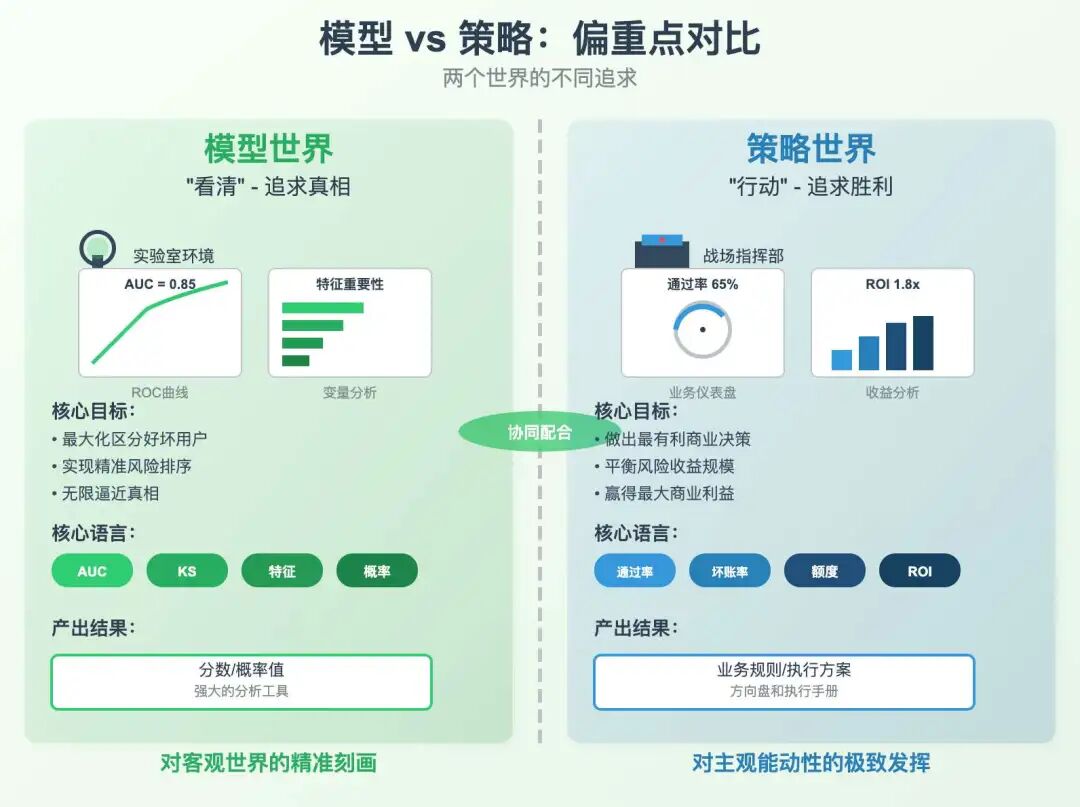
模型的偏重点,是“看清”。
它的目标:是无限逼近真相,用数学工具,最大化地区分好坏用户,实现最精准的风险排序。
它的语言:是概率、分数、特征、AUC。它会告诉你“A用户比B用户风险高30%”。
它的产出:是一个分数,或者一个概率值。它是一个强大的分析工具。
它的世界:是相对静态的。一个好的模型,追求的是在一段时间内的稳定表现。
策略的偏重点,是“行动”。
它的目标:是在“看清”的基础上,做出最有利的商业决策。它要平衡风险、收益、规模、成本等多个目标。
它的语言:是通过率、坏账率、额度、利率、ROI、GMV、LTV。它要回答“我们应该对A用户做什么?”
它的产出:是一整套可执行的业务规则、额度矩阵、定价矩阵。它是业务的方向盘和执行手册。
它的世界:是高度动态的。市场环境一变,竞争对手一动,欺诈手段一更新,策略就必须立刻调整。
这么说吧:
❝
模型,是对客观世界的精准刻画;策略,是对主观能动性的极致发挥。
模型工程师追求的是一个“真”字,力求还原风险的本来面貌。
策略专家追求的是一个“赢”字,力求在复杂多变的环境中,为公司赢得最大的商业利益。
第五章:我的新世界:双核驱动,方能致远
现在,你再问我模型和策略哪个更重要?
我觉得
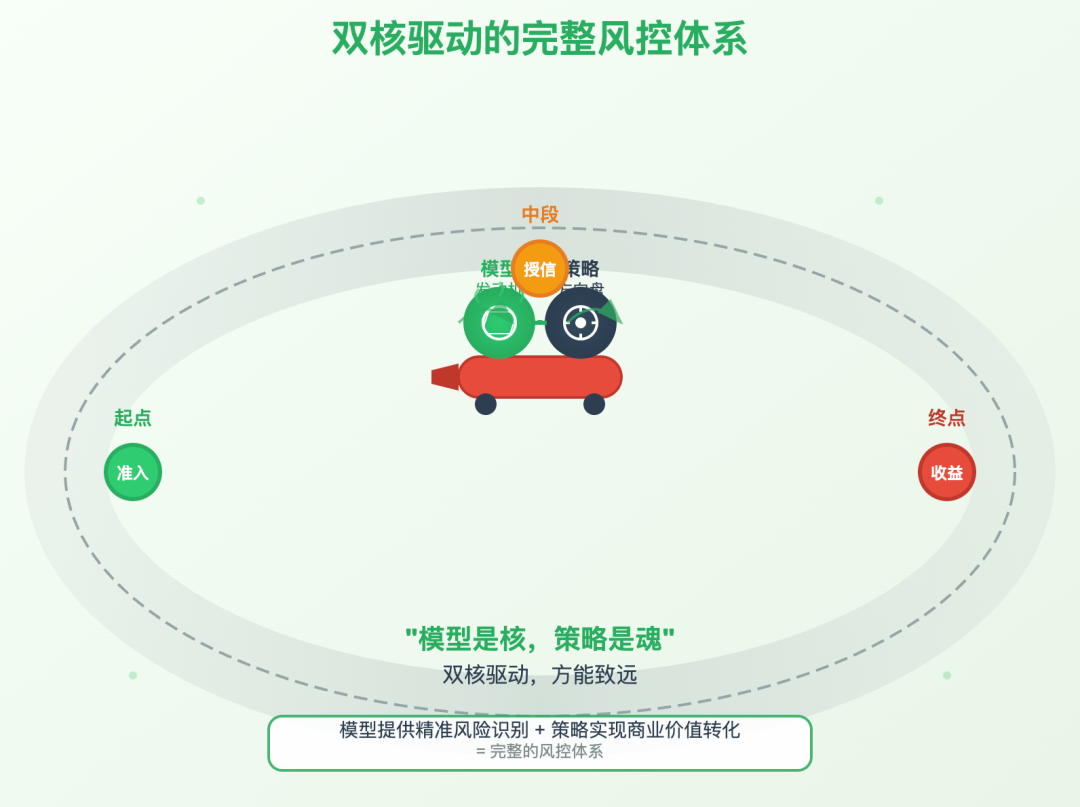
这就像问一辆赛车,是发动机重要,还是方向盘重要?
没有强大的发动机(模型),赛车就没有速度,蜗行牛步。
没有灵活的方向盘(策略),赛车就会失控,车毁人亡。
一个健康的线上风控体系,绝不是“模型比策略好”或者“策略比模型有用”。
而是一个“硬规则(反欺诈/黑名单)+ 软规则(信用策略)+ 核心模型”紧密协同、无缝配合的有机体。
策略负责清理掉那些确定性的、局部的、突发的风险,为模型筛选出相对干净的客群。
模型则在这个客群中,进行最精细化的风险排序和区分,为策略的授信、定价、给额,提供最精准的“原材料”。
策略根据业务目标和市场变化,决定如何使用模型的产出,把模型的预测能力,转化为实实在在的商业价值。

相关文章


