




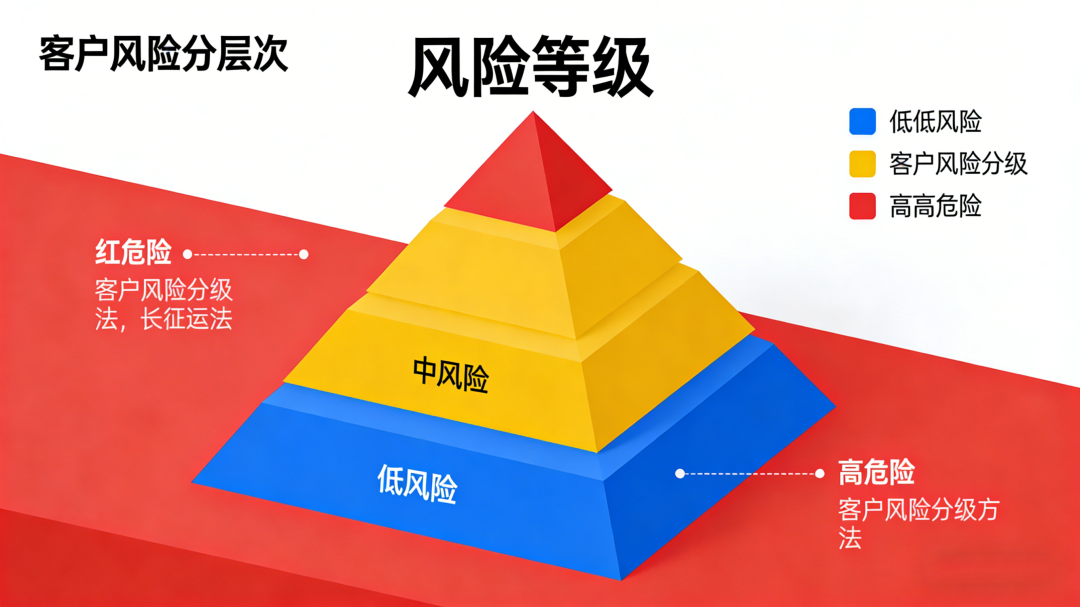
“红黄蓝分级”是一种通过颜色直观区分客户风险等级的分层方法,其核心在于将复杂的风险评估结果转化为简单易懂的视觉符号,便于快速识别和决策。以下是该方法的详细解析及实施建议:
一、分级逻辑:颜色与风险等级的映射
1.红色(高风险)
·定义:客户存在重大违约风险、欺诈嫌疑或资金链断裂迹象。
·特征:
·逾期次数≥3次,或单笔逾期超过90天;
·负债率>80%,且收入稳定性差;
·涉及法律纠纷或被列入失信名单;
·交易行为异常(如频繁大额转账、夜间高频操作)。
·应对策略:
·限制授信额度或暂停服务;
·加强人工审核,要求补充材料;
·启动风险预警机制,定期跟进。
2.黄色(中风险)
·定义:客户存在潜在风险,需持续监控但暂未触发高风险条件。
·特征:
·逾期1-2次,或单笔逾期30-90天;
·负债率50%-80%,收入波动较大;
·行业受政策影响(如教培、房地产);
·交易行为出现轻微异常(如突然增加消费频次)。
·应对策略:
·降低授信额度或调整还款周期;
·增加自动化监控频率(如每日/每周数据更新);
·提示客户优化财务结构。
3.蓝色(低风险)
·定义:客户信用良好,履约能力强,风险可控。
·特征:
·无逾期记录,或逾期≤1次且已结清;
·负债率<50%,收入稳定;
·行业前景明朗(如科技、医疗);
·交易行为规律(如固定消费场景)。
·应对策略:
·优先提供增值服务(如额度提升、费率优惠);
·减少人工干预,采用自动化审批流程;
·定期维护客户关系,提升满意度。
二、实施步骤:从数据到分级的闭环
1.数据收集与清洗
·整合客户基本信息(年龄、职业、收入)、信用记录(逾期、负债)、行为数据(交易频次、金额)等。
·剔除无效数据(如重复记录、缺失值),确保分析准确性。
2.风险指标量化
·为每个风险维度(如逾期率、负债率)设定权重和阈值。
·例如:逾期率权重30%,负债率权重25%,行业风险权重20%,行为异常权重25%。
3.模型计算与分级
·通过加权评分法计算客户风险总分(如0-100分)。
·设定分级标准:
·红色:≥80分;
·黄色:60-79分;
·蓝色:<60分。
4.可视化呈现
·在客户管理系统中用颜色标签标注风险等级(如客户列表中红色背景为高风险)。
·生成风险热力图,直观展示不同风险等级客户的分布。
三、优势与适用场景
1.优势
·直观性:颜色区分降低认知成本,快速聚焦高风险客户。
·动态性:可结合实时数据更新分级,适应市场变化。
·可操作性:与自动化系统结合,提升风控效率。
2.适用场景
·金融行业(信贷审批、反欺诈);
·电商(用户信用评估、分期付款);
·保险(核保定价、理赔风险管控);
·企业供应链(供应商风险评估)。
四、注意事项
1.避免“一刀切”:需结合业务场景调整分级标准(如B2B与B2C客户风险维度不同)。
2.合规性:确保数据使用符合隐私保护法规(如GDPR、中国《个人信息保护法》)。
3.持续优化:定期回顾分级效果,调整模型参数以适应新风险模式。
示例应用:
某银行通过“红黄蓝分级”对信用卡客户进行管理,发现红色客户占比5%但贡献了30%的坏账,黄色客户占比15%需重点监控,蓝色客户占比80%可优先推广高收益产品。最终实现坏账率下降20%,客户满意度提升15%。
通过“红黄蓝分级”,企业能以低成本实现风险精细化管理,平衡业务增长与风险控制。

相关文章


