



过去几十年,跑马圈地和快速增长是主旋律,所以大家的眼睛一直都是向外看,主要的业务导向也是新增客户,随之而来的就是对清单营销和客户走访的普遍性高度一致的共识。
突然有一天,增量客户勉强能够填补流失客户,甚至无法填补,这个时候大家意识到了存量客户的重要性,但是存量客户上百万,怎么维护成为了难题。因为以前我们不曾足够重视,如果重视,那也只是停留在口头或一个简单的客户分层分类制度文件上,并没有真正地落到实处。
客户终身价值=购得新客价值+客户留存价值+客户潜力价值+客户口碑价值
这样来看,我们应该关注以下“五个比率”。
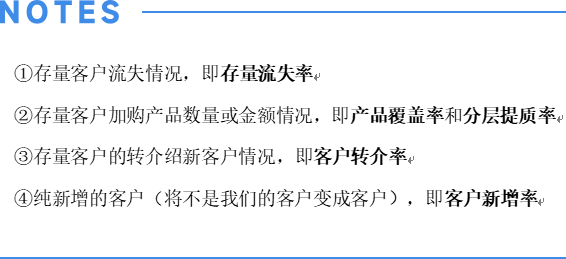
以前,一个客户新增率足够覆盖其他几个比率,所以大家不需要很精细地管理。但是现在入不敷出了,为了提升存量客户的四个比率,我们需要更加精细化的管理手段,于是就出现了客户的分层分类管理。
(一)招商银行的客户分层分类管理的基本逻辑
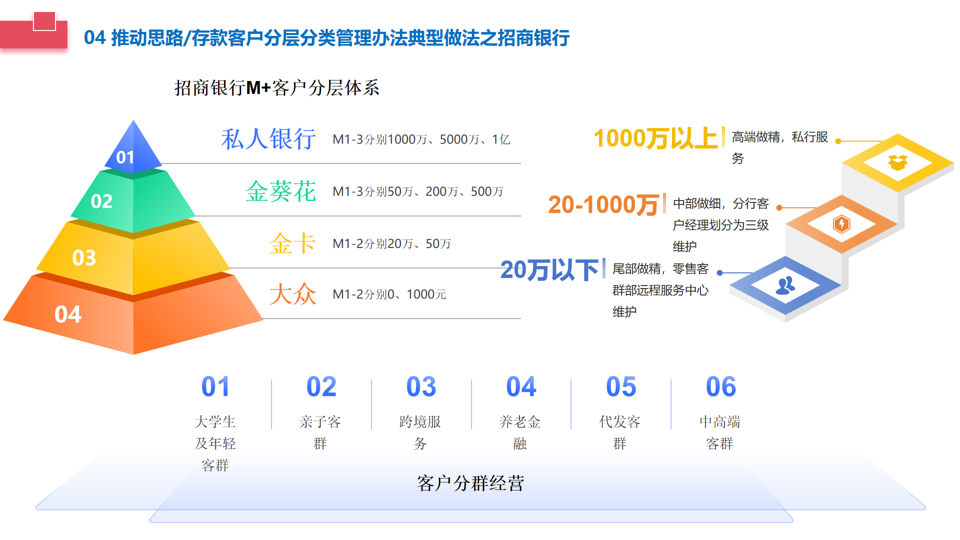
图片来自公众号《低成本存款与理财中收推动思路》,有需要可以免费下载
客户分层方面以招商银行M+客户分层体系为例。按照客户持有的AUM(客户资产总额)划分为大众客户、金卡客户、金葵花客户和私人银行客户四层,每层进一步细分了2-3层,共10层。主要的维护策略是“做精头尾部,做细中部”,AUM20万元以下的客户统一由总行零售客群部远程服务中心采用非现场的方式维护。AUM在20-1000万之间的客户由分行级的客户经理管户维护,客户经理层级不同维护的客户级别不同。AUM在1000万元以上的客户归私人银行部服务。
客户分类方面以招商银行的六大类客群为例。招商银行明确以“大学生及年轻客群、亲子客群、跨境服务、养老金融、代发客群和中高端客群”六大类客群作为发力方向。举两个例子:
第一个例子是大学生及年轻客群,我在2005年上大学的时候招行就推出了针对大学生的young信用卡,这张卡我使用到现在,额度也从3000元提升至十几万,几乎每月都有交易。
第二个例子是中高端客群,有企业朋友在招行有几百万理财,他每年可以享受一次免费的体检服务,全程专人服务,体验感极佳。疫情期间,招行私人银行部为他们的高净值客户提供新鲜的蔬菜,价值不高但情深意重。
这两个例子不是全貌,但是可以让大家想象客群运营的一种景象。
(二)农商银行可借鉴的基本逻辑
1.客户分层的方法
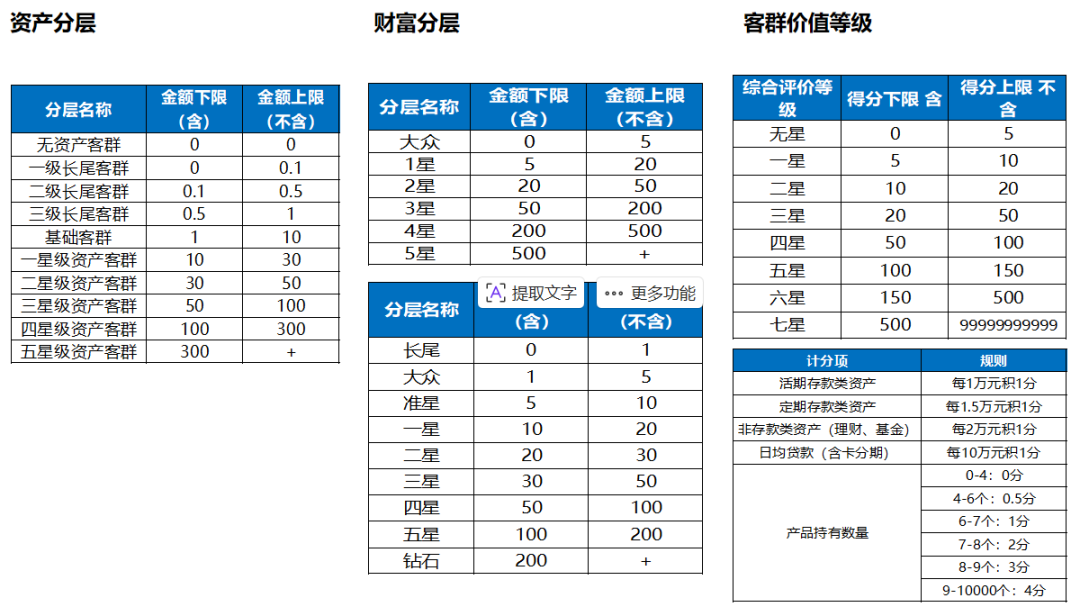
零售客户分层基本上按照AUM(客户资产总额)、公司客户分层基本上按照FPA(客户融资总额),也可以将诸多要素制定积分标准,按照积分进行分层,但不管什么类型,分层的依据是“数值”。如下图(数据来源于ZJ农信的实践经验)
2.客户分类的方法
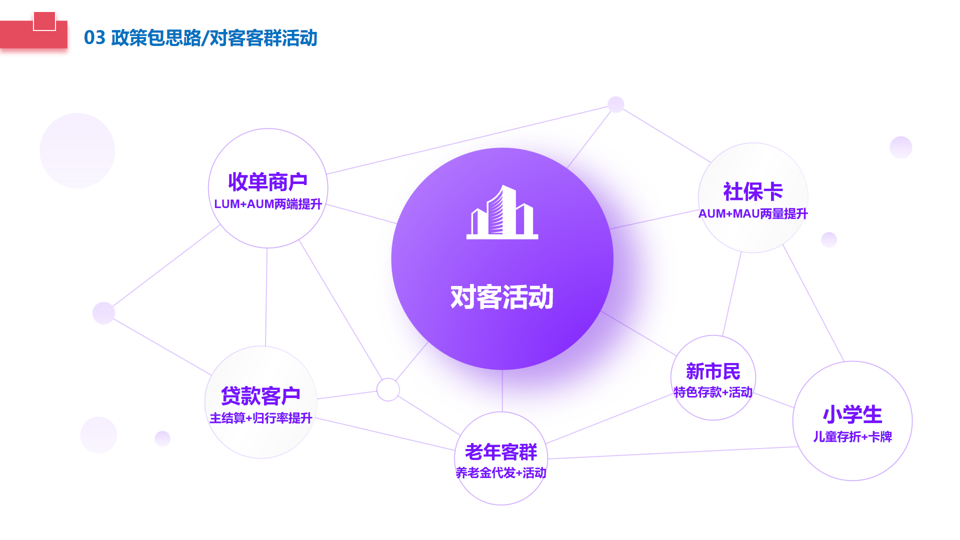
零售客户一般可以将收单商户、社保卡客户、小学生、老年人、个贷客户、新市民等客群作为运营重点。
收单商户重点关注客户的“AUM(客户资产总额)+LUM(客户融资总额)+产品持有率(产品持有数)”的提升。
社保卡客户重点关注客户的“AUM+MAU(月度活跃数)+产品持有率”的提升。
小学生客群可以设计专属的儿童存折,同时匹配他们这个年龄段感兴趣的奥特曼、Labubu等卡牌或玩具。
老年客群重点放在养老金代发和定期的生日关怀、免费理发、广场舞等集体活动上,增加陪伴和社交,减少老年人的孤单感。
新市民客户即外地人常住在本地,主要设计新市民存款(按照身份证号识别)和定期的一些社交活动,增加他们在本地的归属感,不能让他们觉得在银行眼里自己是外地人。
贷款客户主要关注“主结算(结算账户是不是主要在本行)+资金归行率(结算资产占贷款余额或日均的比率)”的提升。
图片来自公众号《低成本存款与理财中收推动思路》,有需要可以免费下载
例子举不胜举,分类的依据是客户具有同一属性且该属性特征非常鲜明。
明确了常见的分层分类方法和基本逻辑,接下来就是要拟定《客户分层分类管理办法》。
3.《客户分层分类管理办法》的基本架构
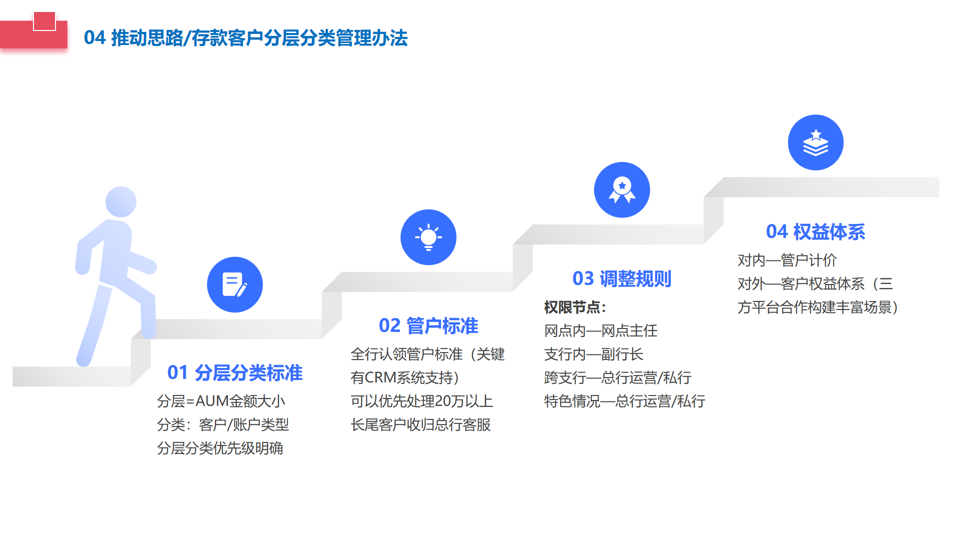
图片来自公众号《低成本存款与理财中收推动思路》,有需要可以免费下载
首先要明确客户的分层分类标准,分层的依据建议按照AUM,分类的依据建议按照客户或账户的属性(有条件的建议直接按照客户属性,不建议采用账户属性),建议分层和分类单独设立,初期不建议混合划分,要明确客户分层分类后的管户优先级。比如当一名客户既有收单又有贷款时,哪个属性优先级高?
其次要明确客户的管户标准,即谁来维护。这一步至关重要的是要有基础的CRM系统(客户管理系统),如果没有系统支撑,客户分层分类工作只能望洋兴叹。在人员匹配方面,建议总行人员、支行长、副行长、运营主管、网点主任、大堂经理、财富经理、柜员等人员都要参与,不要过分的集中在支行班子和客户经理身上。管户数量过多很可能会导致这项工作刚一开始就夭折了,可以优先处理AUM在20万元以上的客户。
然后是要明确调整规则,即当客户的归属有争议时如何判定?这个时候就要用到第一条提到的“客户优先级”,但是也要明确裁定人,建议本支行或网点内的由支行副行长或网点主任裁定,跨支行或是特殊情况的提请总行管理部门裁定。
最后是客户和员工的权益体系,即员工维护客户的计价体系和客户的权益体系。
管理办法确定好后,这件事情只进行了10%,剩下的90%是要闭环落地的,这在全国的农商银行中,能够做到的寥寥无几。
4.客群运营的基本逻辑
整体的运营逻辑是有章可循的,需要梳理总结并形成SOP手册(标准操作手册),基本的逻辑是:
①做好存量客户数据分析,寻找具有同一属性的客户,不同的地方也许有所不同的。这一点非常考验农商银行的数据分析水平。
②做好产品和服务的匹配,产品不是单一的而应该是组合,服务不是被动的而应该更主动。这一点非常考验农商银行的思维转变。
③做好内外部利益的分配,对内要明确哪一类客户由谁维护,如何分配绩效;对客要明确每一类客户的权益是什么,如何获取?这一点非常考验客户权益平台的搭建和运行情况。
④做好客群运营过程管理,规定动作和规范流程是什么,如何做到闭环管理。这一点非常考验农商银行的执行能力。
⑤做好客群运营考核和监督,怎么保障以上环节能够落地到位,这一点非常考验农商银行对客群运营的整体理解,她是一个生态,不是简单的一些活动。
标签化管理是在客户分层分类基础上衍生出来的更加精细化的管理方式,即客户360视图画像。
以客户标签系统为例,客户标签共三类:普通标签、衍生标签和自定义标签。普通标签共六大类:客户基础标签、客户时间标签、客户位置标签、客户产品标签、客户统计标签和客户评价标签;自定义标签两大类:通用标签和农商银行;衍生标签暂时为空。
这是未来更加精细化的发展方向,很多银行已经取得了非常不错的成绩,所以农商银行的客户分层分类管理任重而道远。
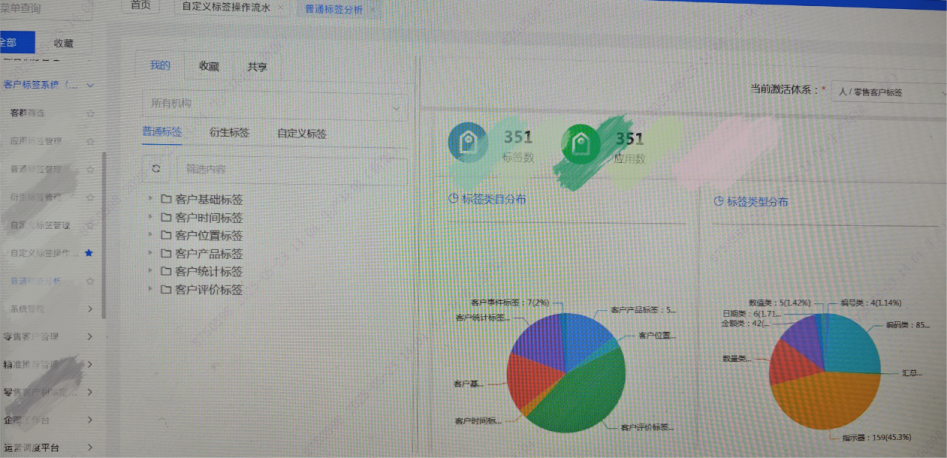
图片来源于客户标签管理系统通览界面
客户分层分类规范化运营是领导必须重视且需要持续发力的方向。如果领导们对这件事情的底层逻辑足够清晰,也足够重视,我的建议是成立客群运营部门(或者先在零售金融和公司金融部门内成立客群运营中心)。
如果方向对,且这件事情是影响未来发展的,那么先要在人力和财力上加大投入。重视从来都不是一句口号,而是实实在在的资源投入。有了投入,可能有产出。没有投入,一定没有产出。

相关文章


