



核心导读:
1)“跨境电商”这个词的宿命,是把自己一步步“翻译”成本地电商。它不是被谁替代,而是自我的彻底完成;
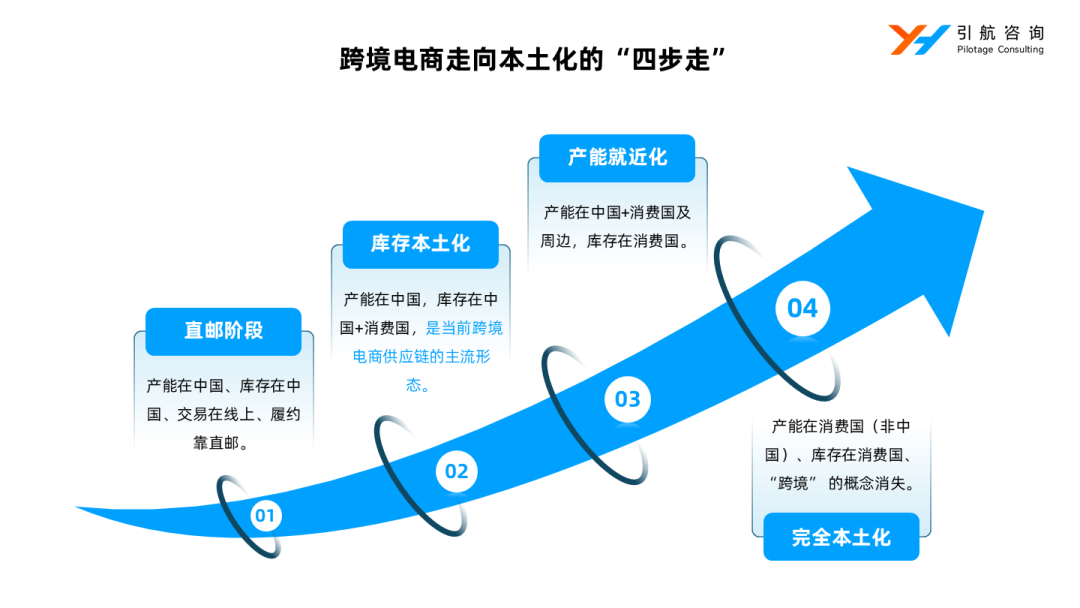
2)四个阶段的本质,是“跨”字逐级退出。先跨货(直邮),再跨仓(海外仓),再跨产(本地生产),最后除了资金,什么都不跨;
3)推动每一次阶段切换的,从来不是企业自觉,而是政策与成本的双重挤压;
4)第四阶段是理论的终点,而不是普适终点。多数品类会长期停留在第二、第三阶段之间。
现在再谈“跨境电商”,这个词本身已经有点尴尬。
它曾经精准地描述一门生意,就是中国制造、全球零售。现在,政策正在一层层拆掉它的地基。美国取消“小额免税”,欧盟加严低值包裹监管,每一单都变得更贵、更慢、更麻烦。
直邮的红利没了,备货成了主流,可备货也只是过渡。把时间轴拉长,会看到一个更彻底的判断:跨境电商的尽头,不是更大的跨境电商,而是本土电商。
支撑这个判断的,是四个阶段。它们不是拍脑袋画出来的,而是我们的出口电商在内外部因素共同作用下,一步一步走出来的。
先交易、再出口,直邮是为王
第一阶段,产能在中国、库存在中国、交易在线上、履约靠直邮。
这是跨境电商的初级形态,本质上是国内电商的跨境延长线。消费者在海外下单,商品从中国工厂以一件件小包的形式寄过去。物流是“事后履约”,先有生意,再想办法把货送过去。
这个阶段之所以能成立,靠的是三个前提的同时存在,也就是“低值、免税、2C小包”。邮政小包长期是B2C出口首选,正是因为价格低、通关简便、网络覆盖广。三者同时满足,中国产能才能绕过一切中间环节,直接触达海外消费者。
但这个阶段的命门也在这里。护城河完全建立在政策红利之上。
2025年5月2日,美国对华取消800美元小额免税;8月29日,这一豁免扩展到全球;2026年,T86清关通道彻底关闭。当“免税”这个最大的红利被拿走,直邮模式的成本结构就塌掉了。每件小包都要报关、缴税,清关时效与合规成本同步上升。
直邮不是被谁打败的,它是被政策“写死”的。第一阶段走向式微,不是因为模式不好,而是因为它赖以生存的前提没了。
先出口、再交易,海外仓把“跨”压缩到只剩头程
第二阶段,产能在中国,库存在中国+消费国。这是当前跨境电商供应链的主流形态。
它的变化只有一句话,就是把库存前置。货不再是一件件寄过去,而是以海运、空运整批运到消费国的海外仓,消费者下单后,由本地仓配体系完成最后一公里。
从逻辑上讲,这是履约本土化的开端。“跨”这个字,从“每一单都跨”压缩成了“只有头程跨”。尾程和退换货彻底本地化,买家几乎感受不到这是一笔跨境生意。
这个阶段的直接驱动力同样来自外部。很多电商平台把“本土履约能力”纳入流量分配的核心权重,通过海外仓发货明显占优。平台规则也在步步收紧,动作最猛的还是TEMU。
2025年4月底,TEMU美国站把全托管商品成批下架,很多店铺当天就只剩半托管链接在售,页面直接挂着“本店正在休息”。随后,平台把流量集中导向半托管,搜索加权、首页曝光优先,定价审核也从七八天压到三五天。效果立竿见影。到2025年6月,美区全托管占比已经跌到三分之一,本地仓发货比例从13%蹿到40%;一年后格局彻底反过来,半托管占了75%。
TikTok Shop的做法更直接,把本土店和跨境店摆在不同位置。本土店用当地主体注册、本地仓发货,1—3天就能送到,转化率普遍高出三成,还能拿到流量倾斜,有些站点干脆只对本土店开放;跨境店从国内发货,等7—15天,流量和转化两头吃亏。
它还在欧洲做了一轮更狠的。2026年1月,欧盟五国的佣金从5%直接上调到9%,并上线“本地托管”模式,要求商家把货备到平台指定的本地仓,仓储、配送、退换货全部由平台接手;到4月,跨境直邮的佣金被抬到15%,本土履约只要9%。同样的货,从中国直邮过去,光佣金就比本土发货贵出一大截。
SHEIN、速卖通也已经在做类似的调整。当平台集体把权重压向“本地履约”,海外仓就从加分项变成了入场券。
除了平台的政策性引导,就是越来越多保护“本土零售”的法律法规的出台。欧盟自2026年7月1日起对低值包裹单SKU征收3欧元关税,同时取消150欧元的免税待遇;同月,又依据《数字服务法》对速卖通开出55亿欧元的创纪录罚单。
印尼给跨境电商进口商品设下100美元的最低价格门槛,部分中国廉价商品被课以最高200%的关税;越南新版《电子商务法》于2026年7月1日生效,跨境线上零售被纳入统一监管……,说法虽然各异,但目的是一样的。就是要抬高跨境直邮的门槛,把生意往本地化方向赶。
但海外仓解决的是“货在哪”,解决不了“货从哪来”。关税壁垒高企、清关政策变动、针对中国的贸易摩擦……此起彼伏,其实风险依然全部压在了头程这一段。只要货还要从中国跨出去,这些风险就绕不开。这是第二阶段的天花板,也是第三阶段的起点。
以本土生产服务本土消费,产能开始“去跨境”
第三阶段,产能在中国+消费国,库存在消费国。
这一阶段的关键动作,是把工厂建到中国以外(如东南亚、拉美、东欧、甚至消费国及其周边国家)。当货物不再需要(从中国出发的)跨境运输,头程的关税、清关、贸易摩擦风险就能从根源上被规避。是从末端履约本土化,向供应链本土化升级的全新阶段。
在现实中,这条路径貌似正在加速。最典型的标志是卖家的货源产能不再完全依赖中国,呈现出“中国+”的格局。中国保留核心供应链,同时在海外成本洼地或销地邻国增设替代产能。
比如,SHEIN在巴西投建本地供应链,本地生产占比已达35%左右。还有近岸外包,墨西哥供美国,波兰供欧盟,时效可以压到3—7天。比亚迪在匈牙利建厂,宁德时代在德国投产,可以说制造能力正整体向目标市场迁移。
驱动这种“中国+”布局的,是两个完全不同的动机。一个是为了降本。关税、远洋物流与清关合规的成本不断抬升,靠近消费国生产、发货可能反而更省;
另一个是被供应链安全所逼。地缘政治与贸易摩擦之下,无论海外采购商还是平台,都在主动降低对中国产能的单一依赖,要求从非中国国家甚至消费国本土发货。前者是精打细算,后者是不得不为。当“不得不为”成为主流,第三阶段就不再是个别卖家的选择,而是整个跨境电商行业的整体走向。
走到这一步,竞争的底色就彻底变了。第一阶段拼“小包更便宜”,第二阶段拼“仓配更快”,第三阶段拼的是制造能力、供应链管理和本地合规的综合实力。能走到这一步的企业,护城河与前两个阶段不是一个量级。
当然,这也是最难的一步。它不仅仅是物流问题,而是制造与组织能力的整体出海。对多数出海企业而言,这一阶段的门槛比前两个阶段要高出至少一个数量级。
跨境电商的消失,就是它本身的完成
第四阶段,产能在消费国、库存在消费国。
第四阶段是第三阶段的彻底完成态。生产、库存、交易,全部在消费国闭环。到了这一天,“跨境”这个词就只剩下历史意义。就像今天没人再特意区分“有线电商”一样,也没有人会再讨论“跨境电商”。它被本土电商取而代之,而它的消失,恰恰就是它最大的成功。
但必须说清楚,第四阶段是理论终点,不是普适终点。
高合规敏感、高时效要求、高关税壁垒的品类,会率先完成这一跳;低客单价的标品,则很有可能将长期停留在第二、第三阶段之间。更何况,“完全本土化”不等于把工厂搬过去。组织、人才、资金、供应链管理都要本地化,而这恰恰是出海企业最难补齐的功课。

相关文章


