



2026年,企业和会计最大的感受是:明明合规经营、按时报税,没有偷税虚开行为,却依然被税务系统风控——突然被锁开票,或者发票额度被下调,甚至有些企业会在注销时频繁卡壳。
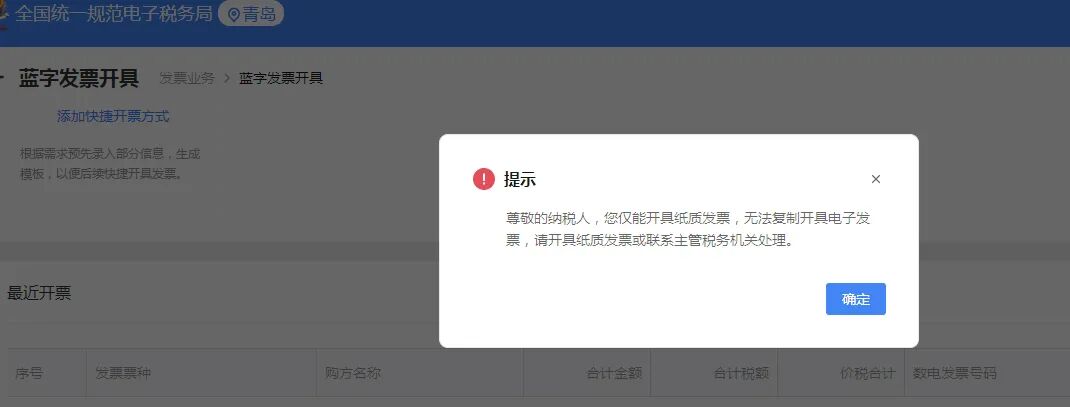
结合近期大量客户实操案例发现:这类风控触发,和重大涉税红线无关,大多是企业日常经营的认知盲区、习惯性操作导致——比如注册地址一址多照、私户收货款、公私账户混用这类老板日常不太在意的细节,会持续拉高企业税务风险分值,容易被金税四期大数据自动筛查预警。
发票是企业的核心现金流。一旦触发风控,无法正常开票回款,直接卡住业务运转。多数发票风控无法线上直接解除,需要前往税务大厅,准备租赁及租金发票、购销合同、物流单据、水电费发票,物业费发票、全年对公流水等全套业务资料完成核验解锁,流程繁琐,容易耽误业务经营。
为帮助企业规避这些本可避免的税务隐患,今天整理出企业最易踩的10个经营误区,老板可对照自查、提前整改,守住企业开票权限与现金流。
【直接影响】
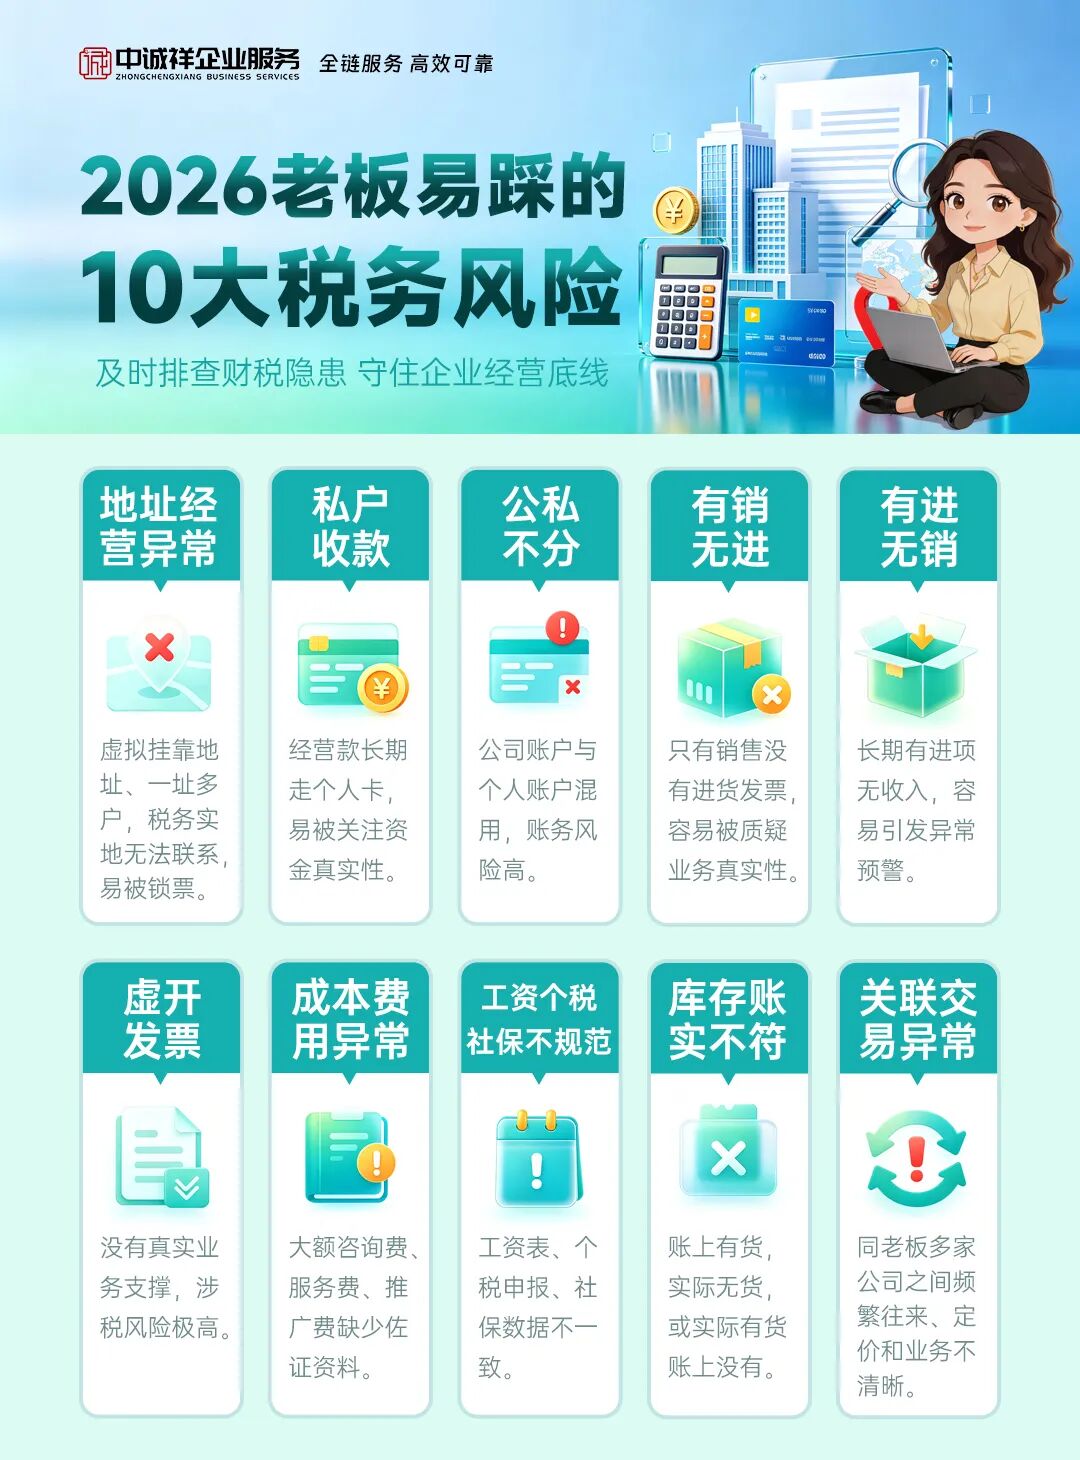
2026年发票风控TOP1诱因。这类风控完全由大数据系统自动筛查触发,毫无预兆和预警,注册地址出现一址多照情形,极易被大数据系统标记风险,自动下调发票授信额度,严重的直接锁停开票,名下所有关联公司都可能被牵连。后续税务会要求企业提供地址证明材料、配合实地核查,资料不齐或无法配合的,将正式列入经营异常名录,拉高企业整体税务风险评级,持续纳入重点监控。
【规范方案】
确保注册地址正规托管备案、独立使用;若为一址多照情形,尽快办理地址拆分或变更到独立合规地址;保留完整租赁协议及租金发票备查。
【直接影响】 金税系统重点比对公私账户流水,长期通过私人账户收取经营货款,容易被标记为资金流向异常,大幅拉高风控分值,系统自动缩减发票开具额度、触发临时锁票预警。一旦查实属于隐匿收入,需要补缴增值税、企业所得税,并按日加收滞纳金,严重的还会处以罚款,直接吃掉经营利润。 【规范方案】 经营性款项优先对公结算;特殊情况临时用个人卡收款的,要及时记到公司账上、如实申报纳税,不要放在账外不管。
【直接影响】 公私资金无规则混用,是金税系统重点风控模型,容易标记企业账务疑点,指向账务不规范、经营混乱,大幅拉高整体税务风险等级,纳入常态化重点监控池,极易被抽取专项核查。从经营层面,公私混同会形成法人人格混同,一旦公司产生债务纠纷、资不抵债,老板个人资产需要连带承担公司债务;财务层面,股东长期挂账借款年末未归还,会被税务视同分红,强制追缴20%个人所得税。 【规范方案】 公私资金严格隔离,股东往来、借款、分红按正规流程走账,不长期挂账、不随意划转。
【直接影响】 进销数据严重不匹配,业务逻辑无法闭环,金税系统易标记业务真实性疑点,触发发票风控,出现下调发票额度、限制开票份数。即便业务完全真实,也需要耗费大量人力整理全套合同、物流、入库资料自证清白,耽误回款进度。同时长期缺进项会直接导致企业多承担增值税、企业所得税成本,压缩利润空间。 【规范方案】 每一笔销售业务,配套留存采购合同、入库单据、物流凭证,完善业务证据链。
【直接影响】 长期进项多、收入少,进销结构反常,系统易标记虚抵进项、隐匿收入相关疑点,触发发票风控,限制发票领用、下调开票额度,企业被列入长期重点监控名录,报税、开票全程从严审核。长期零申报、低申报还会被标记为非正常经营企业,库存长期挂账后续处置仍需补税。 【规范方案】 真实库存积压需建立完整台账,留存采购、入库、仓储记录,保证业务逻辑可解释。
【直接影响】 属于重大涉税红线,一旦查实,直接锁停开票权限、关停税盘,立案稽查。企业需全额补税、缴纳滞纳金及罚款,情节严重的追究法人、财务相关刑事责任,企业经营直接停摆。 【规范方案】 所有发票做到四流一致(合同、资金、业务、发票,货物 / 服务匹配),无真实业务绝不碰票。
【直接影响】 大额无佐证费用是税务稽查高频重点,异常占比过高会触发系统风险预警,纳入专项核查名单。税务核查时可直接不予税前扣除,强制纳税调增,企业需要补缴企业所得税及滞纳金,纯利润直接缩水,属于典型的“多交税、挨核查”的不规范操作。 【规范方案】 大额费用必须配套合同、付款凭证、服务成果资料,完整归档备查。
【直接影响】 工资、个税、社保三方数据比对不一致,触发跨部门大数据预警,企业被标记为高风险不规范主体,纳入重点核查名单。核查属实会要求补缴个税、社保及滞纳金,虚列工资抵扣成本的行为,会被定性为偷税,面临罚款及信用扣分。近期有不少客户已经踩雷,数据异常的,前几年的个税申报也可能被追溯核查,补税+罚款。 【规范方案】 人员信息、薪资申报、社保状态同步更新,离职及时减员,杜绝数据错乱。
【直接影响】 库存账实不符是税务核查核心疑点,账面与实物偏差过大,系统易标记隐匿收入、虚增成本相关疑点,纳入重点稽查对象。企业需要限期盘点整改、补报数据,查实后需补缴增值税、企业所得税及滞纳金,疑点重大的会被立案稽查。另外,企业办理注销时,库存账实不符是税务清算核查的必查项,很容易导致注销卡壳、无法顺利办结。 【规范方案】 定期盘点库存,损耗、报废及时账务处理,缩小账实差距。
【直接影响】 无商业实质、定价异常的关联交易,易被判定为人为调节税负、转移利润,拉高企业整体风控等级,纳入重点监控。税务会启动纳税调整,企业需补缴税款及利息,定价严重不公允的,会触发转让定价专项调查,核查周期长、整改成本高。 【规范方案】 关联企业往来必须业务真实、定价公允,留存全套交易资料。
2026年税务风控的核心逻辑,已经从事后查大案转向日常控风险。企业的每一个经营习惯,都会被大数据累计记录、影响风险分值,最终体现在发票权限和信用评级上。
这10个风险,全部可自查、可规避、可整改。提前排查调整,就能避开很多不必要的经营干扰。
企业做财税合规,核心不是应付检查,而是守住发票权限、保住现金流、稳定日常经营节奏。
《中华人民共和国发票管理办法》、国家税务总局发票风控管理相关口径,结合金税四期大数据风控实际执行逻辑及企业实操案例整理。

相关文章


